 www.matefilia.it
 dal 2001
LE FUNZIONI: DEFINIZIONI E PROPRIETÀ FONDAMENTALI
(Versione DSA)
Ripasso completo per la classe quinta del Liceo Scientifico
Clicca su ciascuna sezione per aprirla o chiuderla. Puoi tenere aperte più sezioni contemporaneamente.
Che cos'è una funzione
Dati due insiemi \( A \) e \( B \), si chiama funzione da \( A \) a \( B \), e si scrive
\[ f: A \to B \]una relazione che associa a ogni elemento di \( A \) (o di un suo sottoinsieme) uno e un solo elemento di \( B \) (o di un suo sottoinsieme). L'insieme \( A \) si chiama dominio (o insieme di partenza), l'insieme \( B \) si chiama codominio (o insieme di arrivo).
Quando \( A \) e \( B \) sono sottoinsiemi di \( \mathbb{R} \) — il caso che studieremo quasi sempre — si parla di funzione reale di variabile reale. In particolare, scrivere
\[ f: \mathbb{R} \to \mathbb{R} \]vuol dire che sia le \( x \) sia le \( y \) sono numeri reali: \( A=B=\mathbb{R} \) sono gli insiemi "ambiente" entro cui la funzione è definita, senza che questo implichi che ogni singolo numero reale debba avere effettivamente un'immagine (torniamo su questo punto tra un momento).
Campo di esistenza e insieme immagine
Non è detto che la legge \( f \) abbia senso per tutti gli elementi di \( A \), né che tutti gli elementi di \( B \) vengano effettivamente raggiunti. Per questo si distinguono due coppie di concetti:
- il dominio \( A \) è l'insieme (ambiente) dichiarato a priori come insieme di partenza; il campo di esistenza (o insieme di esistenza), indicato con C.E., è il sottoinsieme di \( A \) su cui la legge \( f \) ha effettivamente senso (cioè per cui i calcoli richiesti sono eseguibili);
- il codominio \( B \) è l'insieme (ambiente) dichiarato a priori come insieme di arrivo; l'insieme immagine, indicato con \( \text{Im}(f) \), è il sottoinsieme di \( B \) effettivamente raggiunto, cioè formato dai valori che sono immagine di almeno un elemento del C.E.: \[ \text{Im}(f) = \{\, f(x) \mid x\in\text{C.E.} \,\} \subseteq B \]
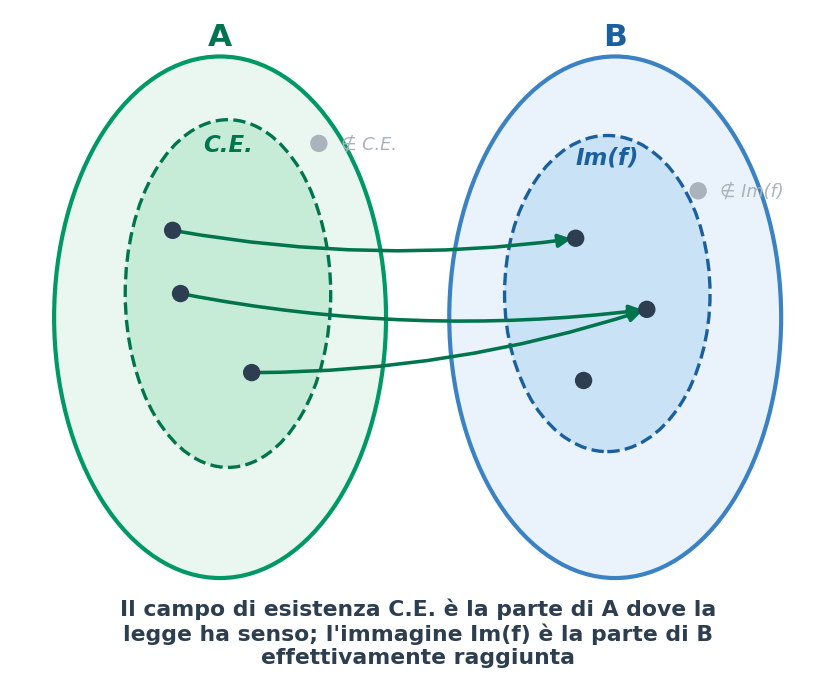
Questa distinzione è quella che permette di definire in modo pulito la suriettività (Sezione 6): una funzione \( f:A\to B \) è suriettiva quando \( \text{Im}(f)=B \), cioè quando tutto il codominio dichiarato coincide con l'immagine effettiva.
Esempio — Campo di esistenza e insieme immagine
Consideriamo \( f:\mathbb{R}\to\mathbb{R} \), \( f(x)=\sqrt{x-1} \).
Il campo di esistenza si trova imponendo che il radicando sia non negativo: \( x-1\geq0 \), cioè \( x\geq1 \). Quindi \( \text{C.E.}=[1,+\infty) \): per gli \( x<1 \), la legge \( f \) non ha senso (non è un numero reale).
L'insieme immagine è l'insieme dei valori che \( y=\sqrt{x-1} \) può effettivamente assumere: poiché una radice quadrata è sempre \( \geq0 \), si ha \( \text{Im}(f)=[0,+\infty) \) — un sottoinsieme proprio del codominio dichiarato \( \mathbb{R} \).
Notazioni e variabili
Per indicare che a un generico elemento \( x \) (del campo di esistenza) la funzione associa l'elemento \( y \) (dell'insieme immagine), si scrive:
\[ x \to y \qquad \text{oppure} \qquad x \to f(x) \]e più comunemente, ponendo \( y=f(x) \):
\[ y = f(x) \](si legge "\( y \) uguale a \( f \) di \( x \)"). In questa scrittura, \( x \) si chiama variabile indipendente (può assumere liberamente qualsiasi valore del campo di esistenza) e \( y \) si chiama variabile dipendente (il suo valore è determinato da \( x \) tramite la legge \( f \)).
Una funzione può essere scritta in forma esplicita, quando la variabile dipendente è isolata al primo membro (\( y=f(x) \)), oppure in forma implicita, quando è espressa da un'equazione che coinvolge insieme \( x \) e \( y \), del tipo \( F(x,y)=0 \).
Esempio — Forma esplicita e forma implicita
La funzione \( y=2x+3 \) (forma esplicita) può essere scritta anche come \( 2x-y+3=0 \) (forma implicita): sono la stessa funzione, scritta in due modi diversi.
Immagine e controimmagine di un singolo elemento
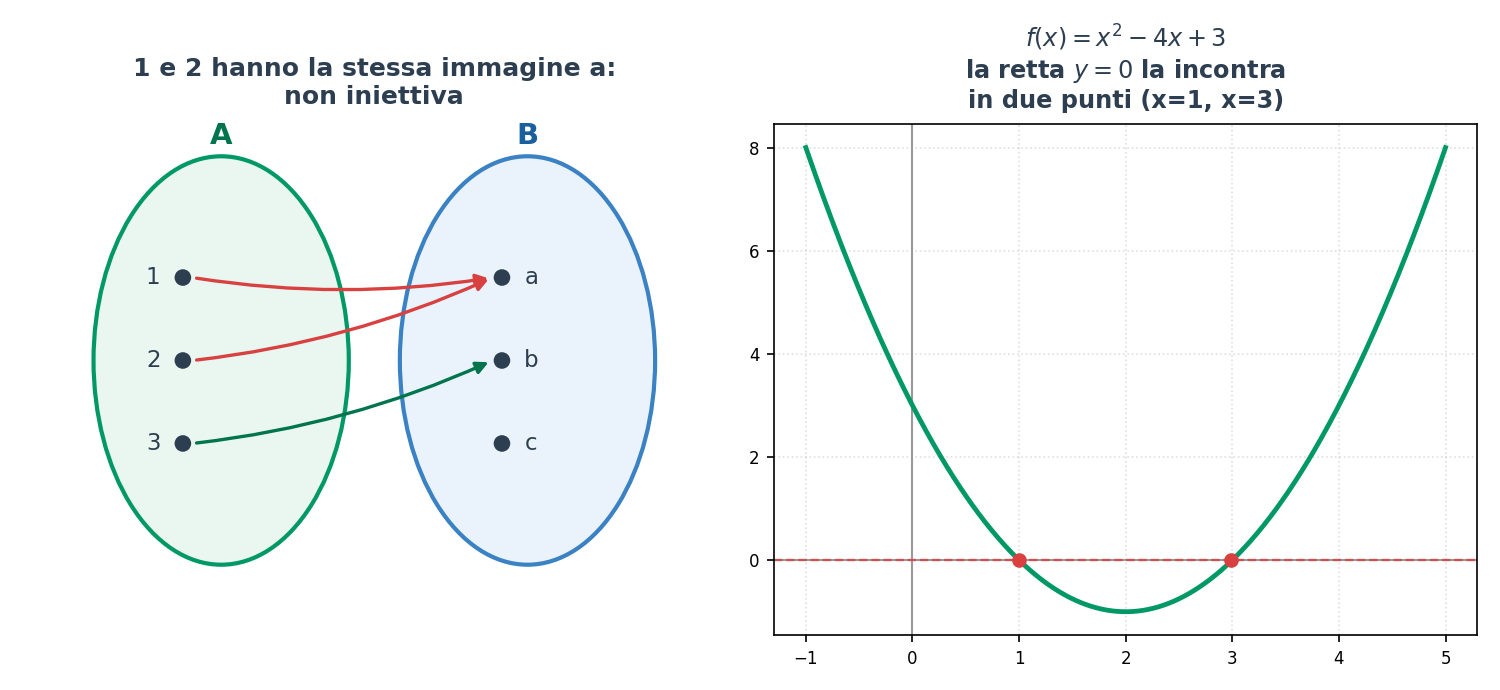
Dato un elemento \( x_0 \) del campo di esistenza, l'elemento \( y_0=f(x_0) \) si chiama immagine di \( x_0 \) tramite \( f \). Viceversa, dato \( y_0\in\text{Im}(f) \), ogni elemento \( x \) tale che \( f(x)=y_0 \) si chiama controimmagine di \( y_0 \): come mostra la figura sopra, uno stesso \( y_0 \) può avere più di una controimmagine (due elementi diversi con la stessa immagine, come nel diagramma).
Classificazione generale delle funzioni
Le funzioni reali di variabile reale \( y = f(x) \) si classificano in base alla natura dell'espressione analitica mediante la quale la variabile indipendente \( x \) compare nella legge di corrispondenza. La prima grande suddivisione è tra funzioni algebriche e funzioni trascendenti.
1. Funzioni algebriche
Una funzione si dice algebrica se l'espressione analitica che lega \( y \) ad \( x \) contiene soltanto le operazioni algebriche fondamentali: addizione, sottrazione, moltiplicazione, divisione, elevamento a potenza a esponente razionale (cioè estrazione di radice). Le funzioni algebriche si suddividono ulteriormente in:
- Algebriche razionali: la variabile \( x \) non compare sotto il segno di radice.
- Razionali intere (o polinomiali): la variabile \( x \) compare soltanto al numeratore (non compare al denominatore). La loro forma generale è un polinomio: \[ y = P(x) = a_n x^n + a_{n-1} x^{n-1} + \dots + a_1 x + a_0 \]
- Razionali fratte: la variabile \( x \) compare anche al denominatore, cioè la funzione si presenta come rapporto di due polinomi: \[ y = \frac{P(x)}{Q(x)} \qquad \text{con } Q(x) \neq 0 \]
- Algebriche irrazionali: la variabile \( x \) compare sotto il segno di radice. Possono essere a loro volta intere o fratte a seconda che la radice o la variabile compaia o meno al denominatore.
Esempi — Funzioni algebriche
• Razionale intera: \( y = 3x^3 - 5x + 2 \)
• Razionale fratta: \( y = \frac{2x - 1}{x^2 - 4} \)
• Irrazionale intera: \( y = \sqrt{x^2 - 3x} \)
• Irrazionale fratta: \( y = \frac{\sqrt{x + 1}}{x - 2} \)
Grado di una funzione razionale intera
Per le funzioni razionali intere (polinomiali), il grado della funzione coincide con il grado del polinomio \( P(x) \) espresso rispetto alla variabile \( x \):
- Grado 1 (Funzione lineare): \( y = ax + b \) (con \( a \neq 0 \)). Il grafico è una retta.
- Grado 2 (Funzione quadratica): \( y = ax^2 + bx + c \) (con \( a \neq 0 \)). Il grafico è una parabola con asse verticale.
- Grado 3 (Funzione cubica): \( y = ax^3 + bx^2 + cx + d \) (con \( a \neq 0 \)). Il grafico è una parabola cubica.
- Grado \( n \): in generale, \( y = P_n(x) \), con polinomio di grado \( n \).
• Funzione lineare (1° grado): \( y = 2x - 6 \)
Risolviamo \( 2x - 6 = 0 \implies x = 3 \). L'unico zero è \( x = 3 \). Il grafico interseca l'asse \( x \) nel punto \( (3, 0) \).
• Funzione quadratica (2° grado): \( y = x^2 - 5x + 6 \)
Risolviamo \( x^2 - 5x + 6 = 0 \implies (x - 2)(x - 3) = 0 \implies x = 2 \lor x = 3 \). Ha esattamente 2 zeri reali, pari al suo grado. I punti di intersezione sono \( (2, 0) \) e \( (3, 0) \).
• Funzione con molteplicità: \( y = (x - 1)^2 \)
Risolviamo \( (x - 1)^2 = 0 \implies x = 1 \) con molteplicità 2. La funzione ha un solo zero distinto reale (che non supera il grado 2). Geometricamente, il grafico è tangente all'asse \( x \) nel punto \( (1, 0) \).
2. Funzioni trascendenti
Una funzione si dice trascendente quando non è algebrica, cioè quando la variabile \( x \) figura come argomento di operazioni non algebriche (esponenziali, logaritmiche, goniometriche, goniometriche inverse).
Tra le principali funzioni trascendenti ritroviamo:
- Goniometriche: \( y = \sin x \), \( y = \cos x \), \( y = \tan x \);
- Goniometriche inverse: \( y = \arcsin x \), \( y = \arccos x \), \( y = \arctan x \);
- Esponenziali: \( y = a^x \) (con \( a > 0, a \neq 1 \));
- Logaritmiche: \( y = \log_a x \) (con \( a > 0, a \neq 1 \)).
Esempi — Funzioni trascendenti
• \( y = e^{2x} - 3 \): funzione trascendente esponenziale.
• \( y = \ln(x^2 + 1) \): funzione trascendente logaritmica.
• \( y = \sin(3x) + \cos x \): funzione trascendente goniometrica.
• \( y = x \cdot e^x \): funzione trascendente (mista algebrica-esponenziale).
Riepilogo della classificazione (Diagramma ad albero)
Lo schema gerarchico sottostante riassume sinteticamente la classificazione delle funzioni reali di variabile reale:
Definizione di uguaglianza tra due funzioni
Due funzioni \( f \) e \( g \) si dicono uguali, e si scrive \( f = g \), se e solo se soddisfano contemporaneamente le seguenti due condizioni:
- hanno lo stesso campo di esistenza, cioè \( \text{C.E.}_f = \text{C.E.}_g \);
- assumono lo stesso valore per ogni elemento del loro campo di esistenza comune, cioè: \[ f(x) = g(x) \quad \forall x \in \text{C.E.} \]
Esempi classici e "trabocchetti"
Esempio 1 — Il trabocchetto delle semplificazioni algebriche
Consideriamo le due funzioni:
\[ f(x) = x \qquad \text{e} \qquad g(x) = \frac{x^2}{x} \]A prima vista si potrebbe semplificare la frazione in \( g(x) \) ottenendo \( x \), concludendo erroneamente che \( f = g \). Tuttavia:
- Per \( f(x) = x \), il campo di esistenza è \( \text{C.E.}_f = \mathbb{R} \).
- Per \( g(x) = \frac{x^2}{x} \), occorre imporre la condizione di esistenza sul denominatore \( x \neq 0 \), per cui \( \text{C.E.}_g = \mathbb{R} \setminus \{0\} \).
Poiché \( \text{C.E.}_f \neq \text{C.E.}_g \), le due funzioni non sono uguali (\( f \neq g \)). Il grafico di \( g(x) \) è la retta \( y = x \) priva dell'origine \( (0,0) \).
Esempio 2 — Il trabocchetto della radice e del valore assoluto
Consideriamo le due funzioni:
\[ f(x) = x \qquad \text{e} \qquad g(x) = \sqrt{x^2} \]Entrambe hanno come campo di esistenza l'intero insieme dei numeri reali \( \mathbb{R} \). Tuttavia, ricordando la definizione di radice quadrata in campo reale:
\[ g(x) = \sqrt{x^2} = |x| = \begin{cases} x & \text{se } x \geq 0 \\ -x & \text{se } x < 0 \end{cases} \]I campi di esistenza coincidono, ma per i valori negativi le immagini differiscono (ad esempio per \( x = -3 \), \( f(-3) = -3 \), mentre \( g(-3) = |-3| = 3 \)). Quindi non sono uguali (\( f \neq g \)).
Sarebbero state uguali, invece, le funzioni \( g(x) = \sqrt{x^2} \) e \( h(x) = |x| \).
Esempio 3 — Il trabocchetto delle proprietà dei logaritmi
Consideriamo le funzioni:
\[ f(x) = 2 \ln x \qquad \text{e} \qquad g(x) = \ln(x^2) \]Applicando imprudentemente la proprietà \( \ln(a^k) = k \ln a \), si potrebbe pensare che siano uguali. Analizziamo i rispettivi campi di esistenza:
- Per \( f(x) = 2 \ln x \), l'argomento del logaritmo deve essere strettamente positivo: \( \text{C.E.}_f = (0, +\infty) \).
- Per \( g(x) = \ln(x^2) \), l'argomento \( x^2 \) deve essere positivo, il che richiede soltanto \( x \neq 0 \): \( \text{C.E.}_g = \mathbb{R} \setminus \{0\} = (-\infty, 0) \cup (0, +\infty) \).
Poiché i campi di esistenza sono diversi, le funzioni non sono uguali (\( f \neq g \)). Per rendere identiche le due espressioni su tutto il dominio di \( g \), si sarebbe dovuto scrivere \( \ln(x^2) = 2 \ln|x| \).
Esempio di due funzioni effettivamente uguali
Esempio 4 — Due funzioni identiche
Consideriamo le funzioni:
\[ f(x) = \sin^2 x + \cos^2 x \qquad \text{e} \qquad g(x) = 1 \]- Entrambe hanno campo di esistenza \( \text{C.E.} = \mathbb{R} \).
- Per la prima identità fondamentale della goniometria, per qualunque valore reale di \( x \) si ha \( \sin^2 x + \cos^2 x = 1 \).
In questo caso, poiché \( \text{C.E.}_f = \text{C.E.}_g = \mathbb{R} \) e \( f(x) = g(x) = 1 \) per ogni \( x \in \mathbb{R} \), le due funzioni sono uguali (\( f = g \)).
Zeri e segno di una funzione
Si definisce zero di una funzione reale di variabile reale \( y = f(x) \) un qualsiasi valore reale \( x = x_0 \) appartenente al campo di esistenza per il quale la funzione si annulla, cioè tale che:
\[ f(x_0) = 0 \]Come determinare gli zeri
Per trovare gli zeri di una funzione occorre risolvere l'equazione:
\[ f(x) = 0 \qquad \text{con } x \in \text{C.E.} \]Esempi — Ricerca degli zeri
• Funzione lineare (1° ordine): \( y = 2x - 6 \)
Risolviamo \( 2x - 6 = 0 \implies x = 3 \). L'unico zero è \( x = 3 \). Il grafico interseca l'asse \( x \) nel punto \( (3, 0) \).
• Funzione quadratica (2° ordine): \( y = x^2 - 5x + 6 \)
Risolviamo \( x^2 - 5x + 6 = 0 \implies (x - 2)(x - 3) = 0 \implies x = 2 \lor x = 3 \). Ha esattamente 2 zeri reali, pari al suo ordine. I punti di intersezione sono \( (2, 0) \) e \( (3, 0) \).
• Funzione con molteplicità: \( y = (x - 1)^2 \)
Risolviamo \( (x - 1)^2 = 0 \implies x = 1 \) con molteplicità 2. La funzione ha un solo zero distinto reale (che non supera l'ordine 2). Geometricamente, il grafico è tangente all'asse \( x \) nel punto \( (1, 0) \).
Studio del segno di una funzione
Studiare il segno di una funzione significa determinare per quali valori di \( x \in \text{C.E.} \) la funzione assume valori positivi e per quali assume valori negativi:
- Positività: si risolve la disequazione \( f(x) > 0 \). Nel grafico, la funzione si trova sopra l'asse \( x \).
- Negatività: si risolve la disequazione \( f(x) < 0 \). Nel grafico, la funzione si trova sotto l'asse \( x \).
- Zeri: i punti in cui \( f(x) = 0 \), ossia i punti di contatto o intersezione con l'asse \( x \).
Procedimento operativo per lo studio del segno
- Determina prima di tutto il Campo di Esistenza (C.E.) della funzione.
- Poni la funzione strettamente maggiore di zero: \( f(x) > 0 \).
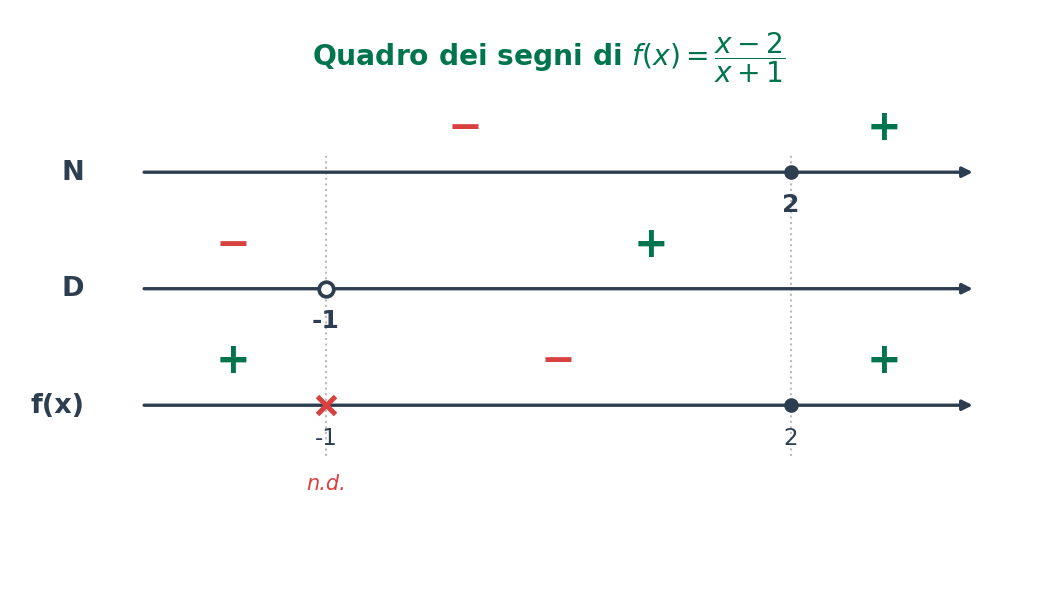
- Se la funzione è fratta o composta da più fattori, studia il segno di ciascun fattore (Numeratore \( > 0 \), Denominatore \( > 0 \)).
- Costruisci il quadro dei segni ponendo i risultati sull'asse reale, ricordando di cancellare o escludere le zone non appartenenti al C.E.
- Interpreta il grafico: cancella le regioni di piano cartesiano in cui il grafico della funzione sicuramente non passa.
Esempio guidato — Studio del segno di una funzione razionale fratta
Studiamo il segno di \( y = \frac{x - 2}{x + 1} \):
- Campo di Esistenza: Denominatore \( \neq 0 \implies x + 1 \neq 0 \implies \text{C.E.} = \mathbb{R} \setminus \{-1\} \).
- Zeri: \( f(x) = 0 \implies x - 2 = 0 \implies x = 2 \). Il punto d'intersezione è \( (2, 0) \).
- Studio del segno: Risolviamo \( \frac{x - 2}{x + 1} > 0 \):
- Numeratore \( > 0 \implies x - 2 > 0 \implies x > 2 \)
- Denominatore \( > 0 \implies x + 1 > 0 \implies x > -1 \)
- Conclusione dal quadro dei segni:
- \( f(x) > 0 \) per \( x < -1 \lor x > 2 \) (grafico sopra l'asse \( x \))
- \( f(x) < 0 \) per \( -1 < x < 2 \) (grafico sotto l'asse \( x \))
- \( f(x) \) non è definita per \( x = -1 \)
Quadro dei segni per \( f(x) = \frac{x-2}{x+1} \):
Nella seguente figura viene evidenziato in rosso lo zero della funzione e in azzurro il segno della funzione, cioè le zone del piano in cui si trova il grafico (viene anche indicato il grafico, che è una funzione omografica di asintoti \( x = -1 \) e \( y = 1 \)):
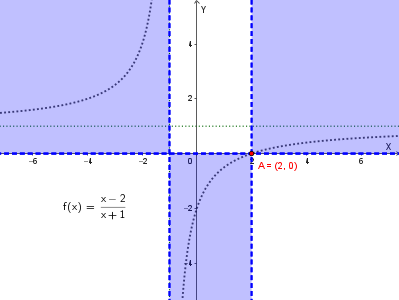
- Punto rosso A = (2, 0): Zero della funzione (intersezione con l'asse \( x \)).
- Regione azzurra: Regioni del piano in cui la funzione è positiva (\( f(x) > 0 \)) o negativa (\( f(x) < 0 \)).
- Linea tratteggiata verticale (\( x = -1 \)): Asintoto verticale (valore escluso dal C.E.).
- Linea tratteggiata orizzontale (\( y = 1 \)): Asintoto orizzontale della funzione omografica.
- Curva a punti: Grafico della funzione \( f(x) = \frac{x-2}{x+1} \).
Grafici deducibili mediante trasformazioni geometriche
Conoscendo il grafico di una funzione \( y=f(x) \), è possibile dedurre il grafico di altre funzioni ad essa collegate, senza doverlo ricostruire da zero, applicando alcune trasformazioni geometriche elementari: traslazioni, dilatazioni/contrazioni, simmetrie.
In tutti gli esempi che seguono useremo come funzione di partenza:
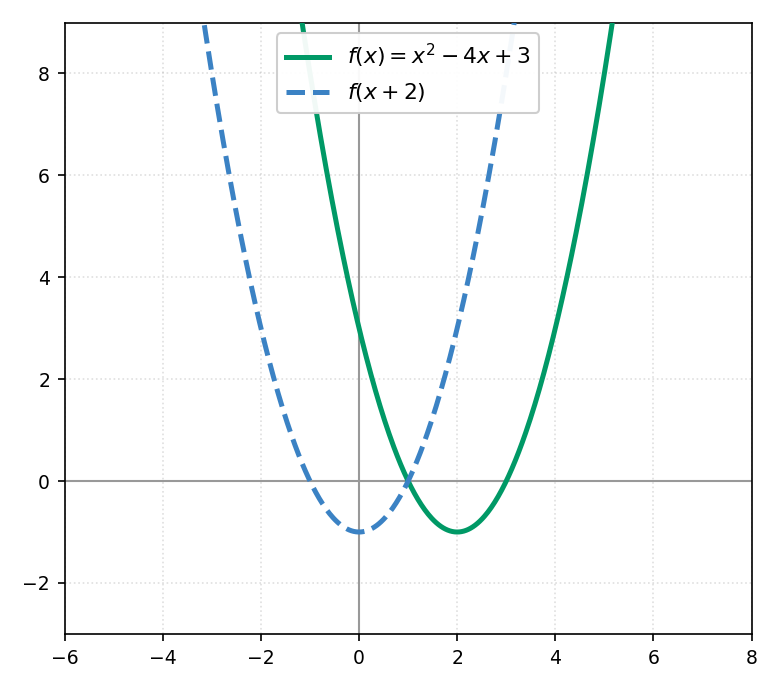
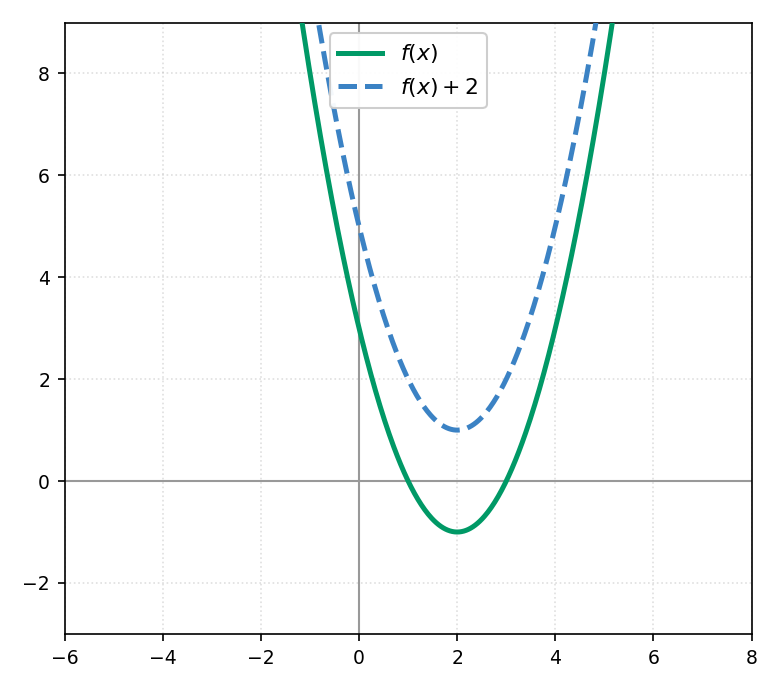
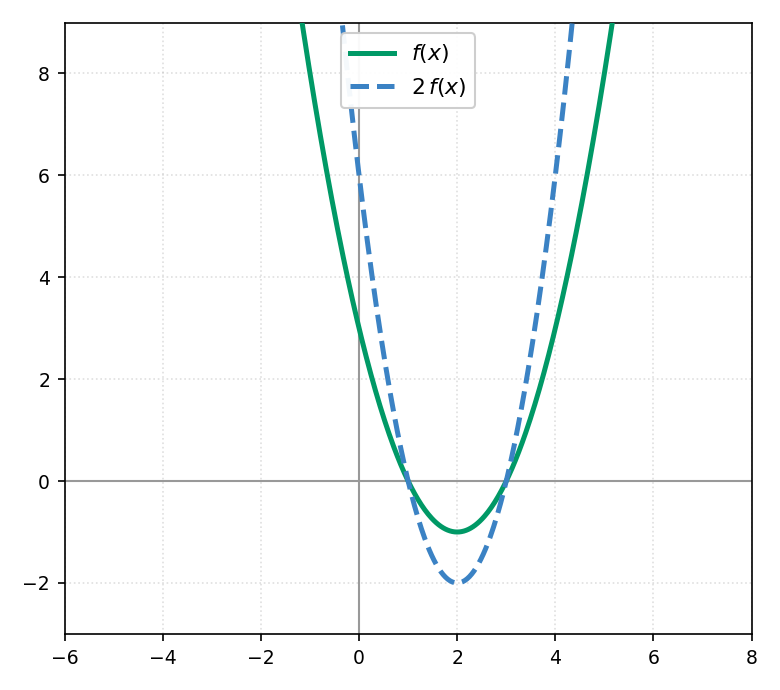
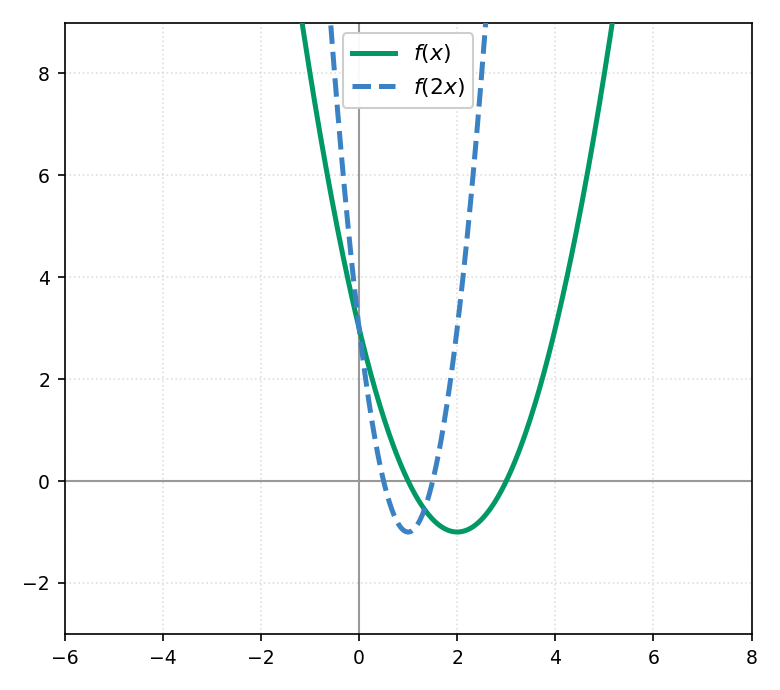
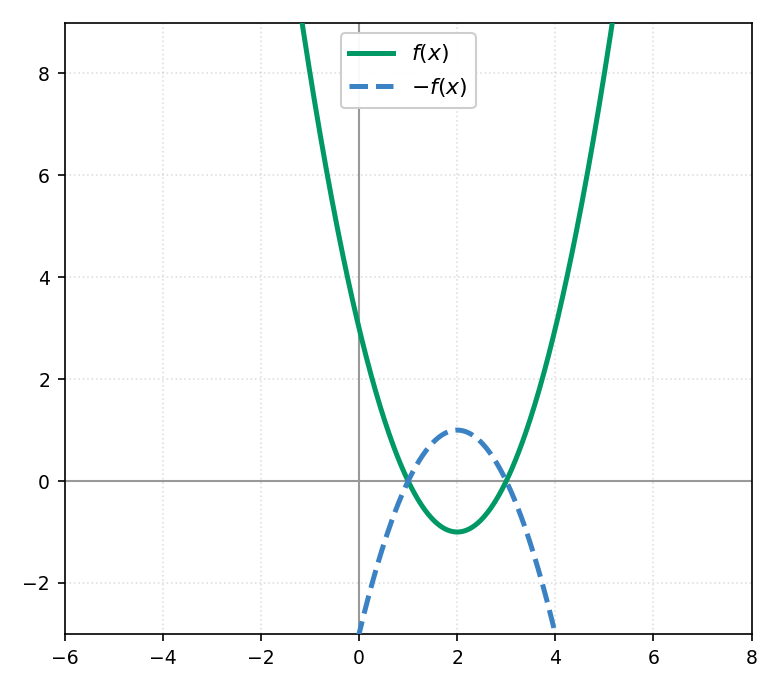
\[ f(x) = x^2-4x+3 = (x-1)(x-3) \]una parabola con zeri in \( x=1 \) e \( x=3 \) e vertice in \( (2,-1) \).
1) \( y=f(x+a) \) — traslazione orizzontale
Il grafico di \( y=f(x+a) \) si ottiene traslando quello di \( y=f(x) \) di \( a \) unità verso sinistra se \( a>0 \) (verso destra se \( a<0 \)). Attenzione al segno: può sembrare controintuitivo, ma sommare dentro la parentesi sposta il grafico nella direzione opposta a quella che ci si aspetterebbe. In termini di vettore traslazione:
\[ \vec{v}\,(-a,\ 0) \]Esempio — \( y=f(x+2) \)
\( f(x+2)=(x+2)^2-4(x+2)+3=x^2-1 \). Il vertice, che era in \( (2,-1) \), si sposta in \( (0,-1) \): traslazione di 2 unità a sinistra, corrispondente al vettore \( \vec{v}\,(-2,\ 0) \).
2) \( y=f(x)+a \) — traslazione verticale
Il grafico di \( y=f(x)+a \) si ottiene traslando quello di \( y=f(x) \) di \( a \) unità verso l'alto se \( a>0 \) (verso il basso se \( a<0 \)). Qui, a differenza del caso precedente, il verso della traslazione coincide col segno di \( a \). In termini di vettore traslazione:
\[ \vec{v}\,(0,\ a) \]Esempio — \( y=f(x)+2 \)
\( f(x)+2=x^2-4x+3+2=x^2-4x+5 \). Il vertice si sposta da \( (2,-1) \) a \( (2,1) \): traslazione di 2 unità verso l'alto, corrispondente al vettore \( \vec{v}\,(0,\ 2) \).
3) \( y=a\cdot f(x) \) — dilatazione/contrazione verticale
Il grafico di \( y=a\cdot f(x) \), con \( a>0 \), si ottiene da quello di \( y=f(x) \) moltiplicando per \( a \) tutte le ordinate: se \( a>1 \) il grafico si "allunga" verticalmente (dilatazione), se \( 0<a<1 \) si "schiaccia" verso l'asse \( x \) (contrazione). Gli zeri restano invariati (dove \( f(x)=0 \), anche \( a\cdot f(x)=0 \)). Se \( a<0 \), alla dilatazione/contrazione si somma anche un ribaltamento rispetto all'asse \( x \) (vedi punto 5).
Esempio — \( y=2f(x) \)
\( 2f(x)=2x^2-8x+6 \). Il vertice, con la stessa ascissa \( x=2 \), si abbassa da \( y=-1 \) a \( y=-2 \) (l'ordinata raddoppia); gli zeri restano \( x=1 \) e \( x=3 \).
4) \( y=f(a\cdot x) \) — dilatazione/contrazione orizzontale
Il grafico di \( y=f(a\cdot x) \), con \( a>0 \), si ottiene da quello di \( y=f(x) \) dividendo per \( a \) tutte le ascisse: se \( a>1 \) il grafico si "schiaccia" orizzontalmente verso l'asse \( y \) (contrazione), se \( 0<a<1 \) si "allarga" (dilatazione). Anche qui, come nella traslazione orizzontale, l'effetto sulle ascisse è "inverso" rispetto a quello che ci si aspetterebbe.
Esempio — \( y=f(2x) \)
\( f(2x)=(2x)^2-4(2x)+3=4x^2-8x+3 \). Il vertice, con la stessa ordinata \( y=-1 \), si sposta da \( x=2 \) a \( x=1 \) (l'ascissa dimezza); gli zeri, che erano \( x=1 \) e \( x=3 \), diventano \( x=\frac12 \) e \( x=\frac32 \) (anch'essi dimezzati).
5) \( y=-f(x) \) — simmetria rispetto all'asse \( x \)
Il grafico di \( y=-f(x) \) si ottiene ribaltando quello di \( y=f(x) \) rispetto all'asse delle ascisse (ogni punto \( (x,y) \) diventa \( (x,-y) \)). Gli zeri restano invariati.
Esempio — \( y=-f(x) \)
\( -f(x)=-x^2+4x-3 \). Il vertice, che era un minimo in \( (2,-1) \), diventa un massimo in \( (2,1) \); gli zeri restano \( x=1 \) e \( x=3 \).
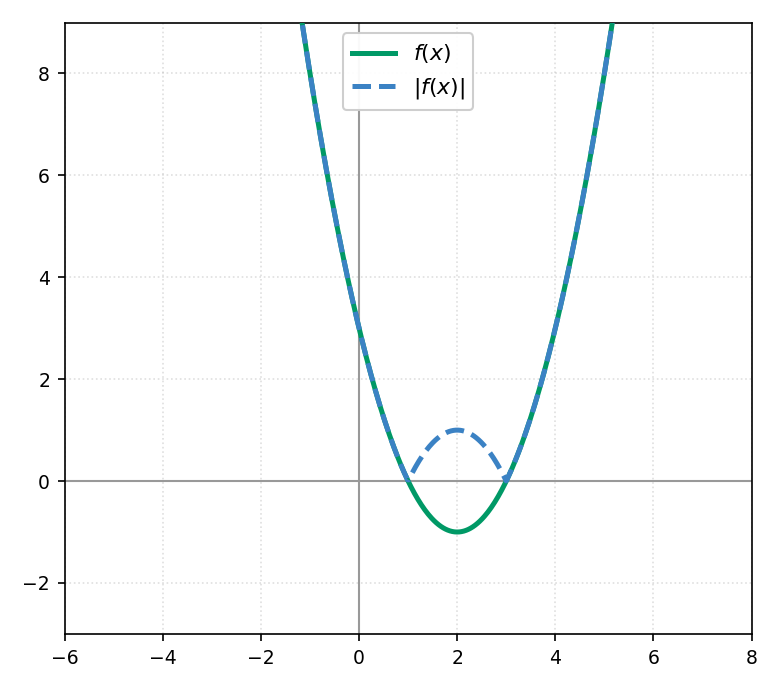
6) \( y=|f(x)| \) — valore assoluto della funzione
Il grafico di \( y=|f(x)| \) coincide con quello di \( y=f(x) \) dove \( f(x)\geq0 \), mentre viene ribaltato sopra l'asse \( x \) nei tratti dove \( f(x)<0 \) (esattamente come si fa per il grafico di \( y=|g(x)| \) a partire da \( y=g(x) \) in generale). Il risultato non scende mai sotto l'asse \( x \).
Esempio — \( y=|f(x)| \)
\( f(x)=(x-1)(x-3) \) è negativa per \( 1<x<3 \) (tra i due zeri) e positiva altrove. Quindi \( |f(x)| \) coincide con \( f(x) \) per \( x\leq1 \) e \( x\geq3 \), mentre per \( 1<x<3 \) diventa \( -f(x)=-x^2+4x-3 \), con un massimo locale in \( (2,1) \) al posto del minimo originale.
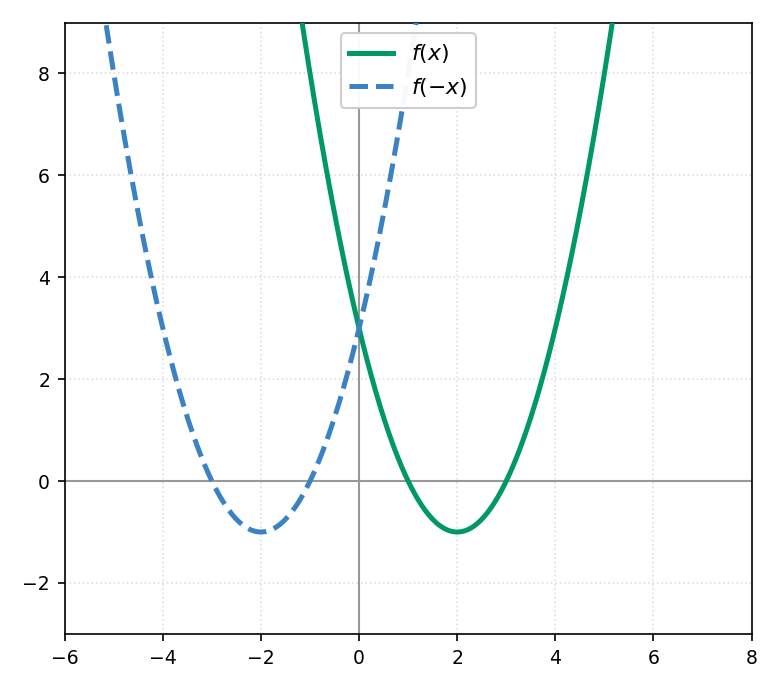
7) \( y=f(-x) \) — simmetria rispetto all'asse \( y \)
Il grafico di \( y=f(-x) \) si ottiene ribaltando quello di \( y=f(x) \) rispetto all'asse delle ordinate (ogni punto \( (x,y) \) diventa \( (-x,y) \)).
Esempio — \( y=f(-x) \)
\( f(-x)=(-x)^2-4(-x)+3=x^2+4x+3 \). Il vertice, che era in \( (2,-1) \), si sposta in \( (-2,-1) \); gli zeri, che erano \( x=1 \) e \( x=3 \), diventano \( x=-1 \) e \( x=-3 \).
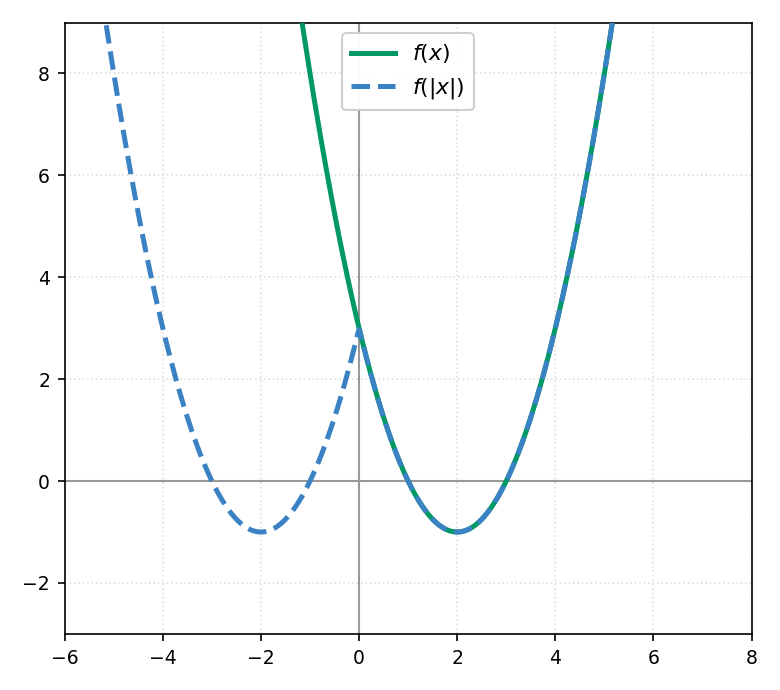
8) \( y=f(|x|) \) — valore assoluto della variabile
Il grafico di \( y=f(|x|) \) coincide con quello di \( y=f(x) \) per \( x\geq0 \), mentre per \( x<0 \) è il simmetrico rispetto all'asse \( y \) della parte con \( x\geq0 \) (si "cancella" la parte del grafico originale con \( x<0 \) e si sostituisce col ribaltamento della parte con \( x\geq0 \)). Il risultato è sempre una funzione pari (Sezione 5).
Esempio — \( y=f(|x|) \)
Per \( x\geq0 \): \( f(|x|)=f(x)=x^2-4x+3 \) (invariata). Per \( x<0 \): \( f(|x|)=f(-x)=x^2+4x+3 \) (il ramo di destra ribaltato a sinistra).
Funzioni pari
Una funzione \( f \), con campo di esistenza simmetrico rispetto a \( 0 \) (cioè tale che se \( x\in\text{C.E.} \) allora anche \( -x\in\text{C.E.} \)), si dice pari se:
\[ f(-x) = f(x) \qquad \text{per ogni } x \in \text{C.E.} \]Significato geometrico: il grafico di una funzione pari è simmetrico rispetto all'asse \( y \). Questo è esattamente ciò che abbiamo osservato nella Sezione 4 a proposito della trasformazione \( y=f(-x) \): se \( f \) è pari, il suo grafico coincide con quello della suo simmetrico rispetto all'asse \( y \), cioè resta invariato.
Funzioni dispari
Una funzione \( f \), con campo di esistenza simmetrico rispetto a \( 0 \), si dice dispari se:
\[ f(-x) = -f(x) \qquad \text{per ogni } x \in \text{C.E.} \]Significato geometrico: il grafico di una funzione dispari è simmetrico rispetto all'origine degli assi (cioè invariante per una rotazione di \( 180° \) attorno all'origine). Anche questo si collega alla Sezione 4: dire \( f(-x)=-f(x) \) vuol dire che applicare la simmetria rispetto all'asse \( y \) (cioè \( f(-x) \)) produce lo stesso risultato di applicare la simmetria rispetto all'asse \( x \) (cioè \( -f(x) \)) — e questo, geometricamente, è proprio la simmetria centrale rispetto all'origine.
Una funzione può anche non essere né pari né dispari (è il caso più comune): basta un solo valore di \( x \) per cui non valga nessuna delle due uguaglianze.
Esempio — C.E. non simmetrico: né pari né dispari, senza calcoli
Consideriamo \( f(x)=\dfrac{1}{x-2} \), con \( \text{C.E.}=\mathbb{R}\setminus\{2\} \) (l'unico valore escluso è \( x=2 \)).
Prendiamo \( x_0=-2 \), che appartiene al C.E. Per poter anche solo tentare di verificare la parità o la disparità, dovremmo calcolare \( f(-x_0)=f(2) \) — ma \( x=2 \) è proprio l'unico valore escluso dal campo di esistenza! Il C.E. non è simmetrico rispetto a \( 0 \) (contiene \( -2 \) ma non \( 2 \)), quindi \( f \) non può essere né pari né dispari. Non è stato necessario scrivere nemmeno un'uguaglianza algebrica per concluderlo.
Esempi di funzioni pari e dispari
Esempio 1 (facile) — \( f(x)=x^2 \), funzione pari
\[ f(-x) = (-x)^2 = x^2 = f(x) \]Vale per ogni \( x\in\mathbb{R} \): \( f \) è pari. Coerente con quanto già visto: ogni parabola con vertice sull'asse \( y \) è simmetrica rispetto ad esso.
Esempio 2 (facile) — \( f(x)=x^3 \), funzione dispari
\[ f(-x) = (-x)^3 = -x^3 = -f(x) \]Vale per ogni \( x\in\mathbb{R} \): \( f \) è dispari.
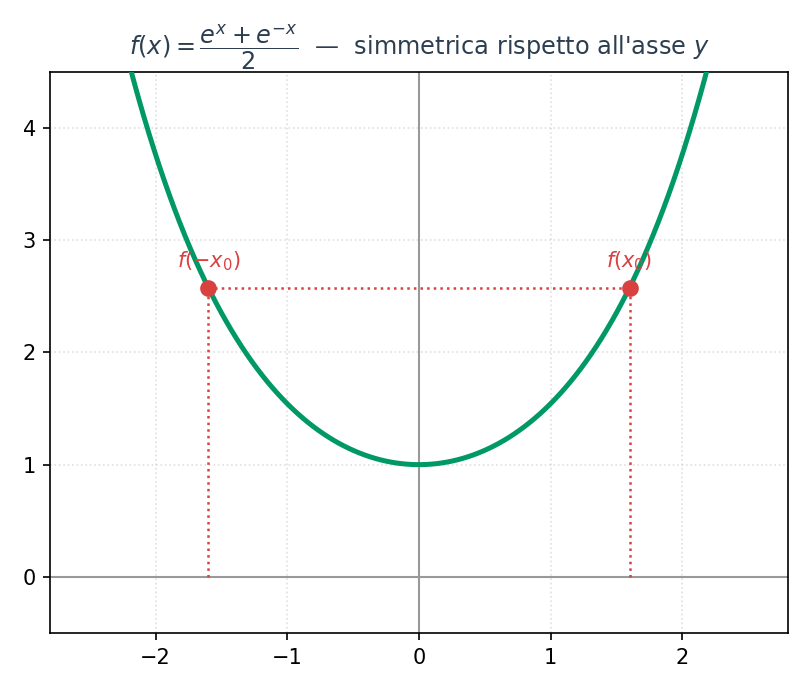
Esempio 3 (impegnativo) — \( f(x)=\dfrac{e^x+e^{-x}}{2} \), funzione pari
Calcoliamo \( f(-x) \), sostituendo \( -x \) al posto di \( x \):
\[ f(-x) = \frac{e^{-x}+e^{-(-x)}}{2} = \frac{e^{-x}+e^{x}}{2} \]Questa espressione è identica a \( f(x) \) (la somma al numeratore è la stessa, solo scritta in ordine diverso: l'addizione è commutativa):
\[ f(-x) = \frac{e^{x}+e^{-x}}{2} = f(x) \]Quindi \( f \) è pari.
Esempio 4 (impegnativo) — \( f(x)=\dfrac{e^x-e^{-x}}{2} \), funzione dispari
Calcoliamo \( f(-x) \):
\[ f(-x) = \frac{e^{-x}-e^{-(-x)}}{2} = \frac{e^{-x}-e^{x}}{2} \]Raccogliamo \( -1 \) a fattor comune al numeratore:
\[ f(-x) = \frac{e^{-x}-e^{x}}{2} = -\left(\frac{e^{x}-e^{-x}}{2}\right) = -f(x) \]Quindi \( f \) è dispari.
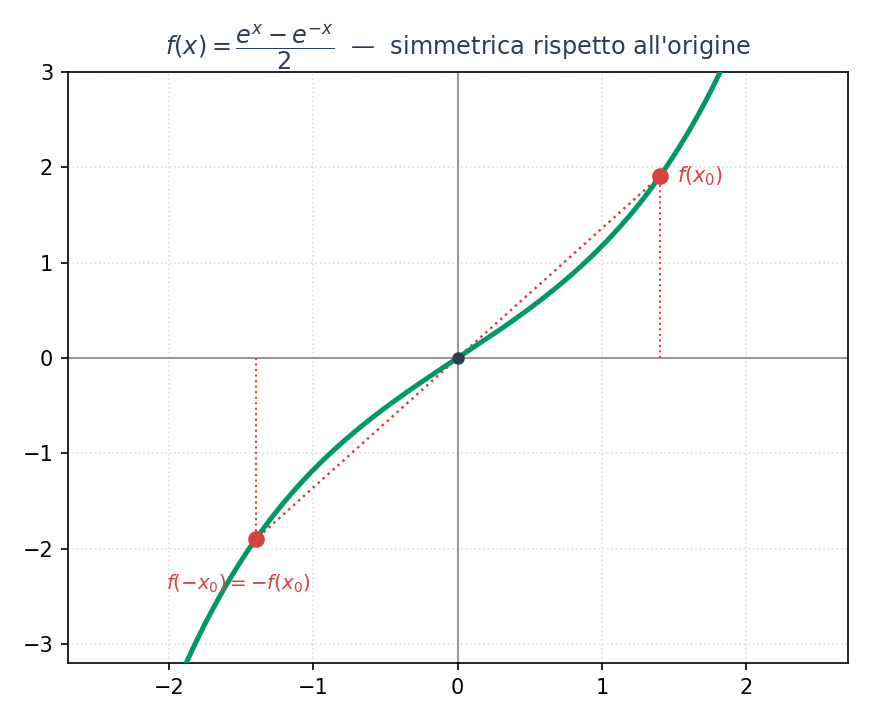
Le due funzioni degli esempi 3 e 4 ricorrono così spesso, in matematica e nelle applicazioni, da avere un nome proprio: si chiamano rispettivamente coseno iperbolico, \( \cosh(x) \), e seno iperbolico, \( \sinh(x) \).
Come si può verificare con un calcolo diretto, vale l'identità:
\[ \cosh^2(x) - \sinh^2(x) = \left(\frac{e^x+e^{-x}}{2}\right)^2 - \left(\frac{e^x-e^{-x}}{2}\right)^2 = 1 \](basta sviluppare i due quadrati: i termini \( e^{2x} \) e \( e^{-2x} \) si elidono a vicenda, e resta solo \( \frac{2+2}{4}=1 \)). Questa identità è analoga a quella fondamentale della trigonometria, \( \cos^2(x)+\sin^2(x)=1 \) — ed è proprio da qui che nascono i nomi.
Ponendo \( X=\cos(t) \), \( Y=\sin(t) \), l'identità trigonometrica diventa \( X^2+Y^2=1 \): l'equazione di una circonferenza (da qui il nome, meno comune ma altrettanto corretto, di funzioni circolari per seno e coseno). Ponendo invece \( X=\cosh(t) \), \( Y=\sinh(t) \), l'identità \( \cosh^2(t)-\sinh^2(t)=1 \) diventa \( X^2-Y^2=1 \): l'equazione di un'iperbole — da qui il nome funzioni iperboliche.
Funzione iniettiva
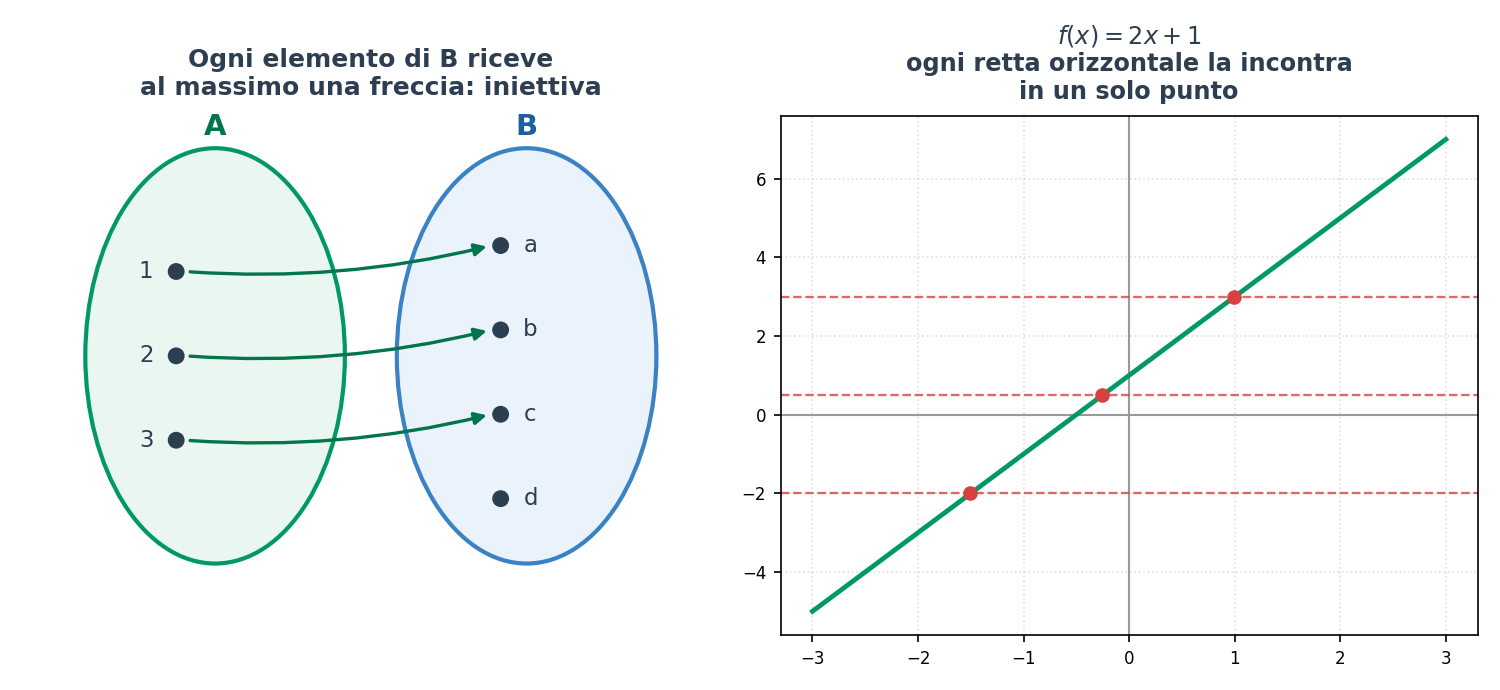
\( f \) si dice iniettiva se a elementi distinti del C.E. corrispondono immagini distinte:
\[ \forall\, x_1,x_2\in\text{C.E.}, \quad x_1\neq x_2 \implies f(x_1)\neq f(x_2) \]Nella pratica è spesso più comodo usare la forma equivalente (contronominale):
\[ f(x_1)=f(x_2) \implies x_1=x_2 \]Test grafico: \( f \) è iniettiva se e solo se ogni retta orizzontale interseca il suo grafico in al più un punto.
Verifica algebrica dell'iniettività
Oltre al test grafico, l'iniettività si può dimostrare (o confutare) per via puramente algebrica, partendo dall'uguaglianza \( f(x_1)=f(x_2) \) e vedendo dove porta:
- se si arriva necessariamente a \( x_1=x_2 \), allora \( f \) è iniettiva;
- se invece si trova (almeno) un'altra possibilità, con \( x_1\neq x_2 \), allora \( f \) non è iniettiva — e quella coppia \( (x_1,x_2) \) fornisce un controesempio esplicito.
Esempio (iniettiva) — \( f(x)=\sqrt{x-1} \)
C.E.: \( x\geq1 \). Poniamo \( f(x_1)=f(x_2) \), con \( x_1,x_2\geq1 \):
\[ \sqrt{x_1-1} = \sqrt{x_2-1} \]Entrambi i membri sono non negativi (sono radici quadrate), quindi possiamo elevare al quadrato senza introdurre soluzioni estranee:
\[ x_1-1 = x_2-1 \;\implies\; x_1=x_2 \]Si arriva necessariamente a \( x_1=x_2 \): \( f \) è iniettiva.
Esempio (non iniettiva) — \( f(x)=x^2+x \)
C.E.: \( \mathbb{R} \). Poniamo \( f(x_1)=f(x_2) \):
\[ x_1^2+x_1 = x_2^2+x_2 \;\implies\; x_1^2-x_2^2 = x_2-x_1 \;\implies\; \] \[x_1^2-x_2^2+x_1-x_2=0 \]Raccogliamo \( (x_1-x_2) \) a fattor comune (ricordando che \( x_1^2-x_2^2=(x_1-x_2)(x_1+x_2) \)):
\[ (x_1-x_2)(x_1+x_2) + (x_1-x_2) = 0 \;\implies\; (x_1-x_2)(x_1+x_2+1)=0 \]Per la legge di annullamento del prodotto, questa uguaglianza è soddisfatta in due casi:
\[ x_1-x_2=0 \quad\text{(cioè } x_1=x_2\text{)} \qquad\qquad \text{oppure} \qquad\qquad x_1+x_2+1=0 \]Il secondo caso ammette soluzioni con \( x_1\neq x_2 \): quindi \( f \) non è iniettiva. Un controesempio concreto: scegliendo \( x_1=0 \) e \( x_2=-1 \) (che soddisfano \( x_1+x_2+1=0-1+1=0 \)):
\[ f(0) = 0^2+0 = 0 \qquad\qquad f(-1) = (-1)^2+(-1) = 1-1 = 0 \]Effettivamente \( f(0)=f(-1)=0 \), pur essendo \( 0\neq-1 \): la funzione non è iniettiva.
Funzione suriettiva
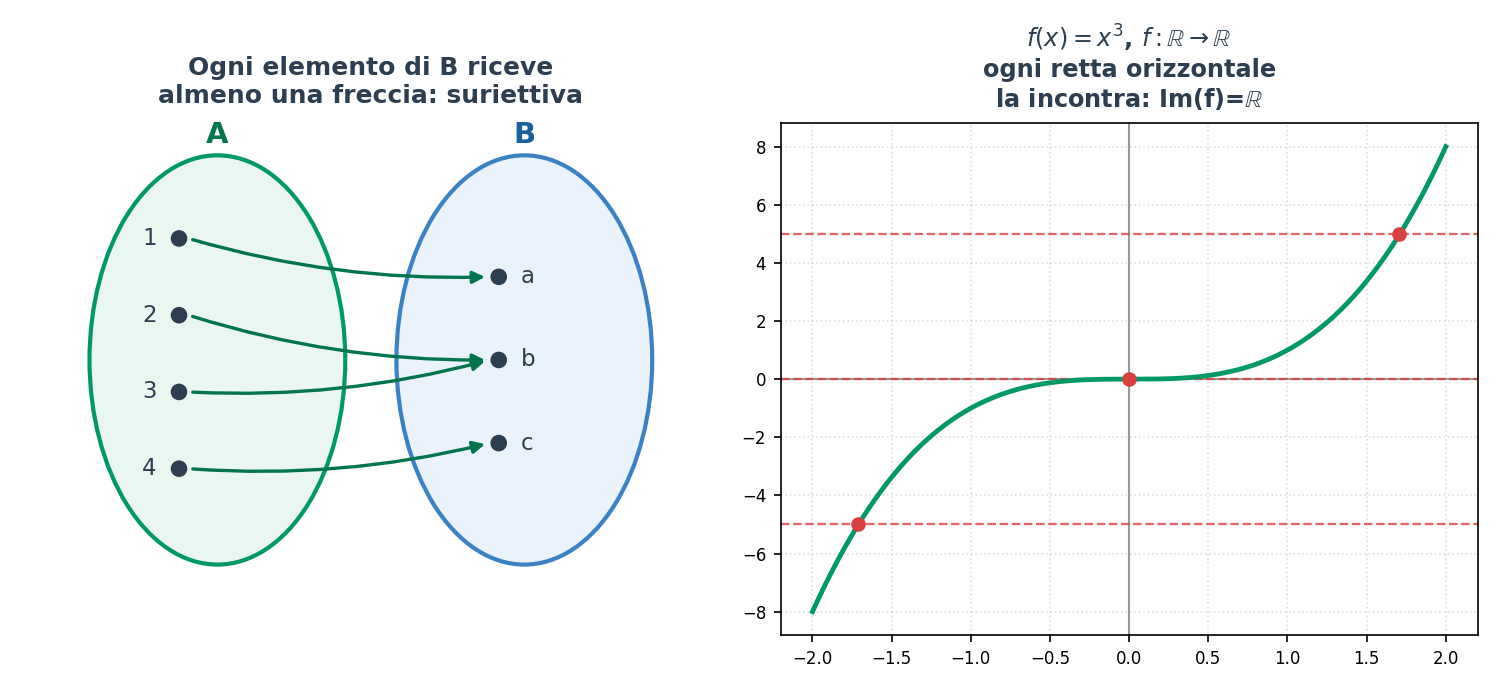
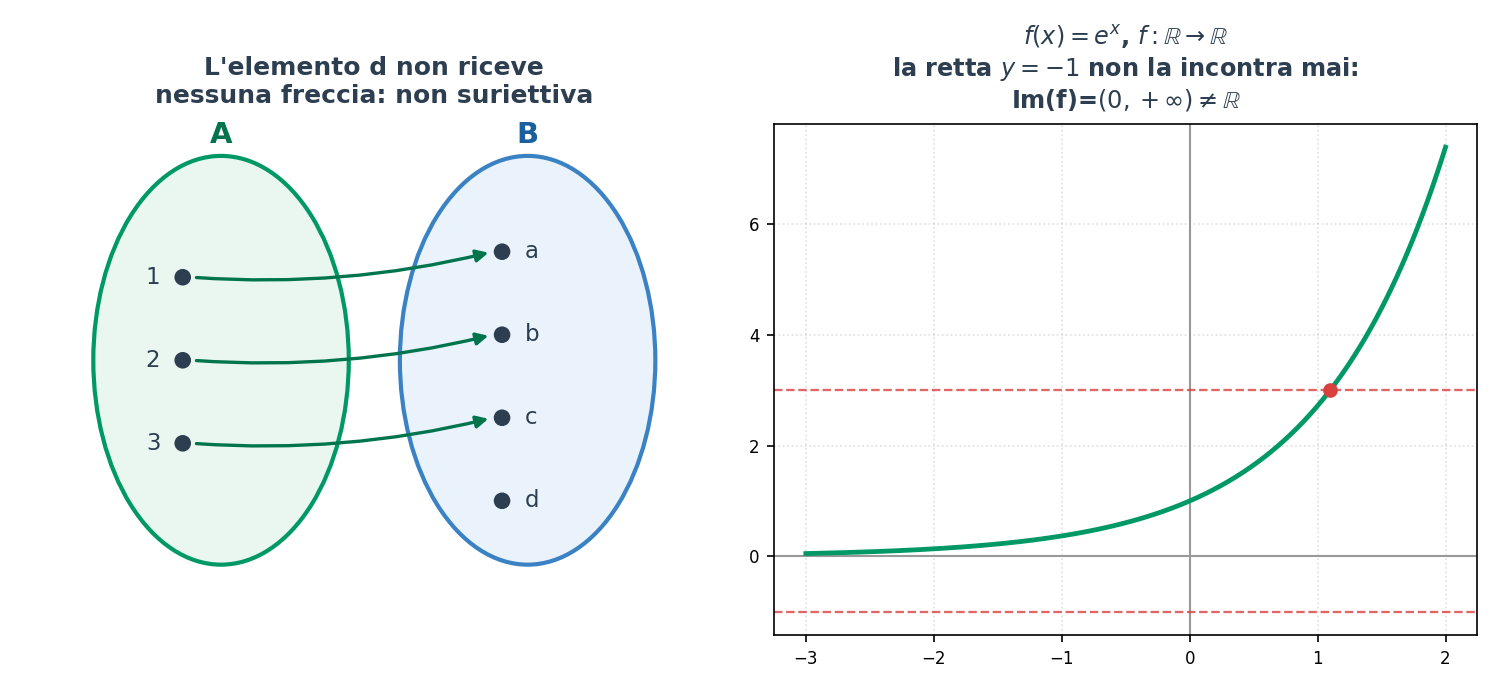
\( f:A\to B \) si dice suriettiva (su \( B \)) se:
\[ \text{Im}(f) = B \]cioè se ogni elemento del codominio \( B \) ha almeno una controimmagine nel C.E. È qui che torna utile la distinzione, fatta nella Sezione 0, tra codominio \( B \) (dichiarato a priori) e insieme immagine \( \text{Im}(f) \) (effettivamente raggiunto): la suriettività dipende anche da quale \( B \) si è scelto come codominio, non solo dalla legge \( f \).
Test grafico: \( f:A\to B \), con \( B\subseteq\mathbb{R} \), è suriettiva se e solo se ogni retta orizzontale \( y=k \), con \( k\in B \), interseca il grafico in almeno un punto.
Funzione biunivoca (o biiettiva)
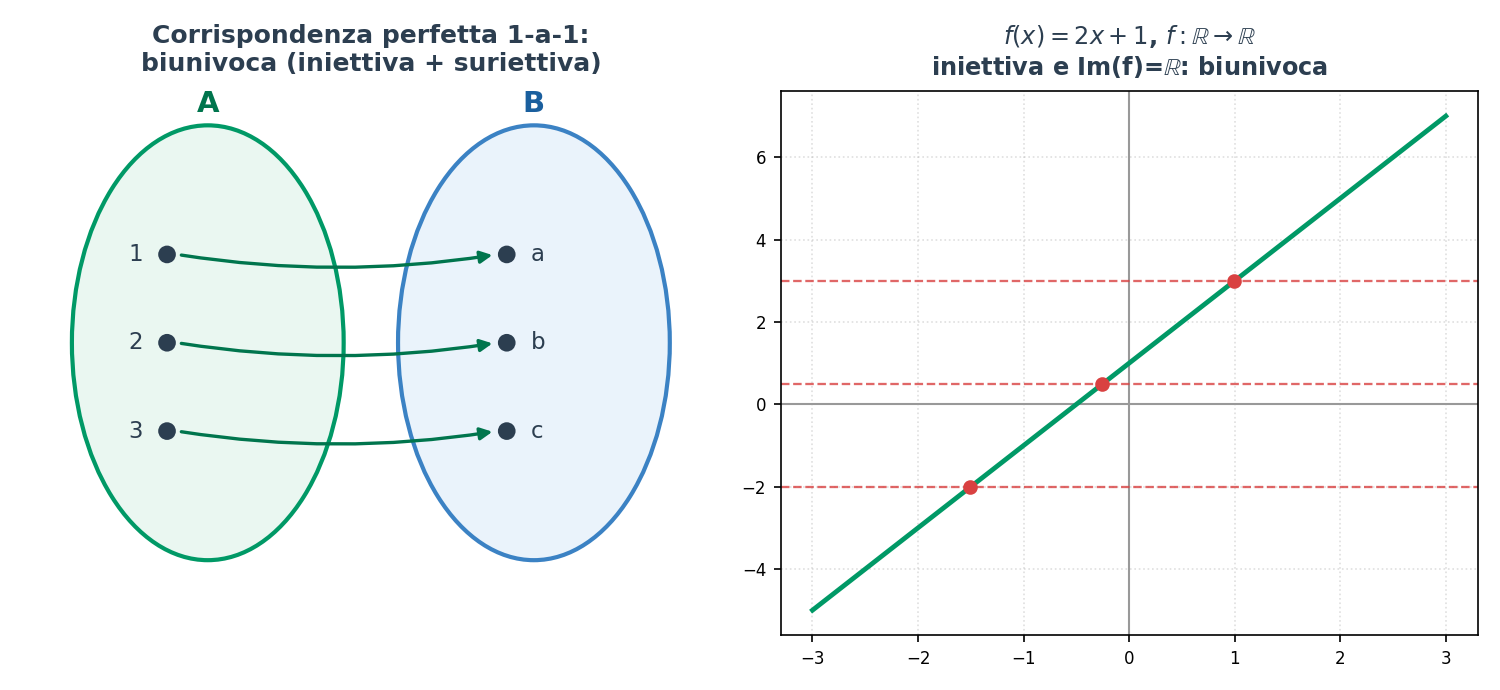
\( f \) si dice biunivoca (o biiettiva) se è sia iniettiva sia suriettiva, cioè se ogni elemento di \( B \) ha esattamente una controimmagine (né zero né più di una): si dice anche che \( f \) stabilisce una corrispondenza biunivoca tra \( A \) e \( B \).
Funzione invertibile
Se \( f:A\to B \) è biunivoca, esiste la funzione inversa \( f^{-1}:B\to A \), che associa a ogni \( y\in B \) l'unico \( x\in A \) tale che \( f(x)=y \).
Dire che \( f \) è "invertibile" dipende da quale codominio si è scelto. Se il codominio dichiarato è \( B \), \( f \) è invertibile (su tutto \( B \)) se e solo se è biunivoca (iniettiva e suriettiva). Ma se — come si fa spesso, anche implicitamente — si restringe il codominio alla sola \( \text{Im}(f) \) (cioè si scrive \( f:A\to\text{Im}(f) \) invece di \( f:A\to B \)), allora basta l'iniettività: rispetto a questo codominio "ristretto", \( f \) è automaticamente suriettiva (per definizione di \( \text{Im}(f) \)), quindi biunivoca. È proprio per questo che nella Sezione 0 abbiamo insistito sulla distinzione tra codominio e insieme immagine: molte funzioni che sembrano "non invertibili" lo sono benissimo, se si ha cura di restringere il codominio alla loro immagine.
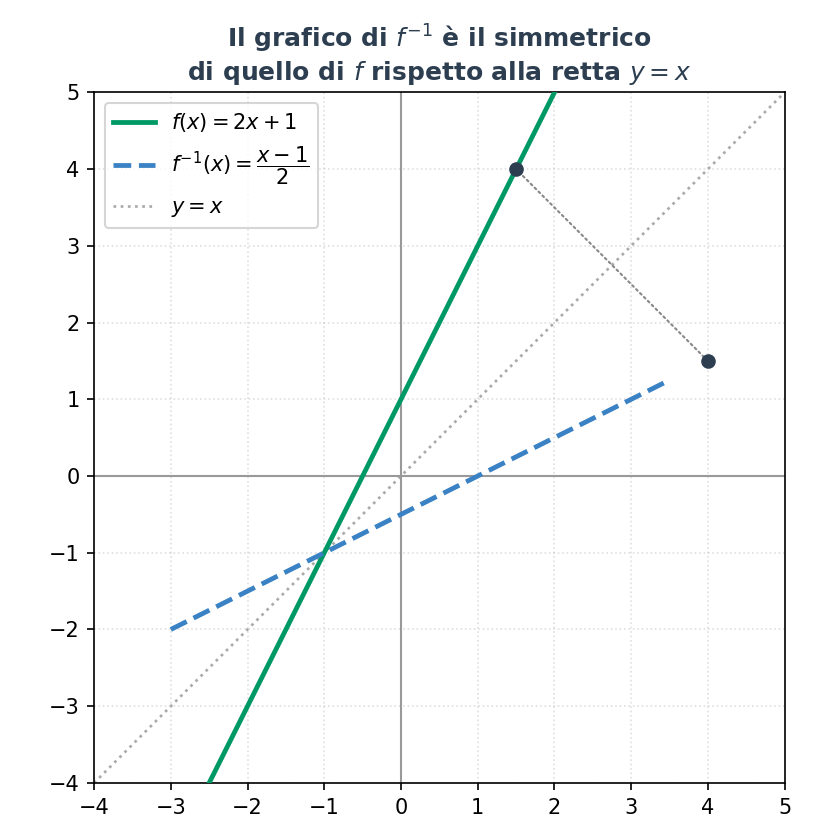
Proprietà grafica: il grafico di \( f^{-1} \) è il simmetrico del grafico di \( f \) rispetto alla retta \( y=x \) (bisettrice del primo e terzo quadrante). Questo perché, se il punto \( (x_0,y_0) \) appartiene al grafico di \( f \) (cioè \( y_0=f(x_0) \)), allora il punto \( (y_0,x_0) \) — le sue coordinate scambiate, che è proprio il simmetrico di \( (x_0,y_0) \) rispetto a \( y=x \) — appartiene al grafico di \( f^{-1} \) (perché \( f^{-1}(y_0)=x_0 \)).
Quando si dice "trovare la funzione inversa di \( y=f(x) \)", in realtà si intendono due cose diverse, che è importante distinguere:
1. Risolvendo \( y=f(x) \) rispetto a \( x \), si ottiene \( x=f^{-1}(y) \): questa è, in senso stretto, "la" funzione inversa — esprime \( x \) in funzione di \( y \). Il suo grafico, nel piano \( (x,y) \), è esattamente lo stesso di quello di \( y=f(x) \): sono la stessa relazione, la stessa curva, le stesse coppie di punti — solo scritta risolvendo rispetto alla variabile opposta.
2. Quando un esercizio chiede "trova la funzione inversa" aspettandosi un risultato del tipo \( y=f^{-1}(x) \) (con \( x \) di nuovo variabile indipendente, per poterla disegnare sugli stessi assi della funzione di partenza e confrontarla), si sottintende un passo ulteriore: dopo aver scritto \( x=f^{-1}(y) \), si scambiano formalmente i simboli \( x \) e \( y \), ottenendo \( y=f^{-1}(x) \). È proprio questo scambio di variabili — non il semplice "risolvere rispetto a \( x \)" — a produrre il grafico simmetrico rispetto alla retta \( y=x \) di cui abbiamo parlato sopra.
Esempio — \( y=f(x)=2x-1 \) (retta invertibile):
\[ x = f^{-1}(y) = \frac{y+1}{2} \qquad \text{(stesso grafico di } y=2x-1\text{)} \] \[ y = f^{-1}(x) = \frac{x+1}{2}\qquad \] \[\text{(scambiando } x \text{ e } y\text{: grafico simmetrico rispetto a } y=x\text{)} \]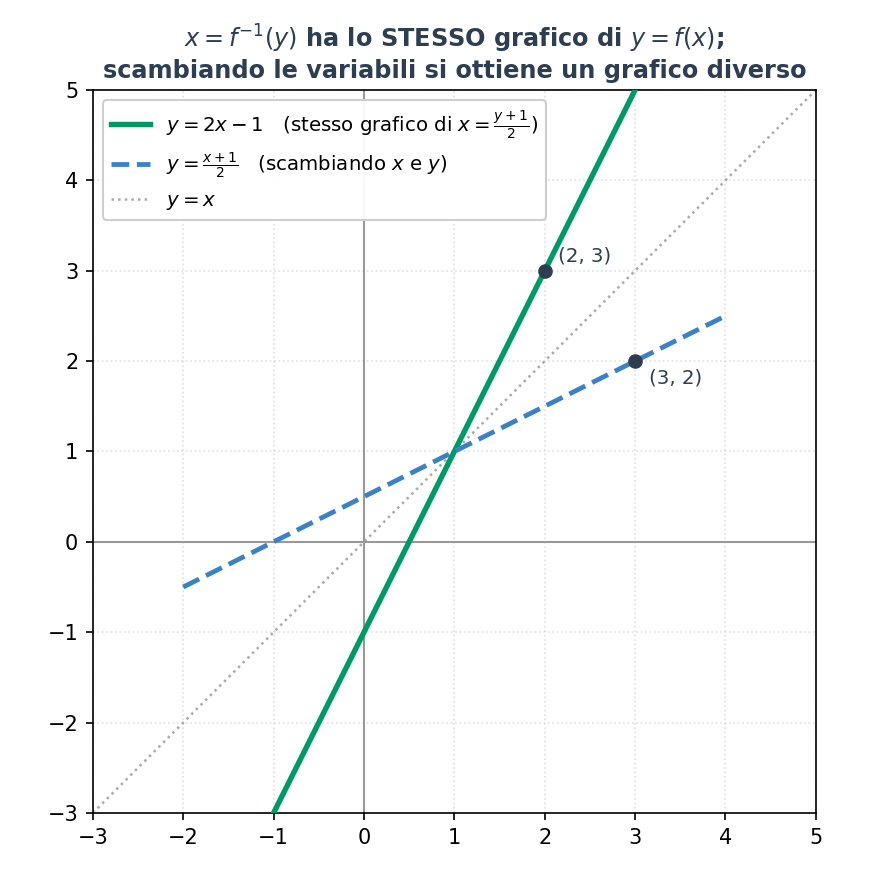
Le funzioni goniometriche (seno, coseno, tangente, cotangente), essendo periodiche, non sono iniettive sul loro dominio naturale: ogni valore compreso nella loro immagine viene assunto infinite volte. Per definirne l'inversa, secondo lo schema visto nella Sezione 6, occorre prima restringere il dominio a un intervallo in cui la funzione risulti iniettiva (monotona) e assuma comunque tutti i valori della sua immagine originale.
Arcoseno
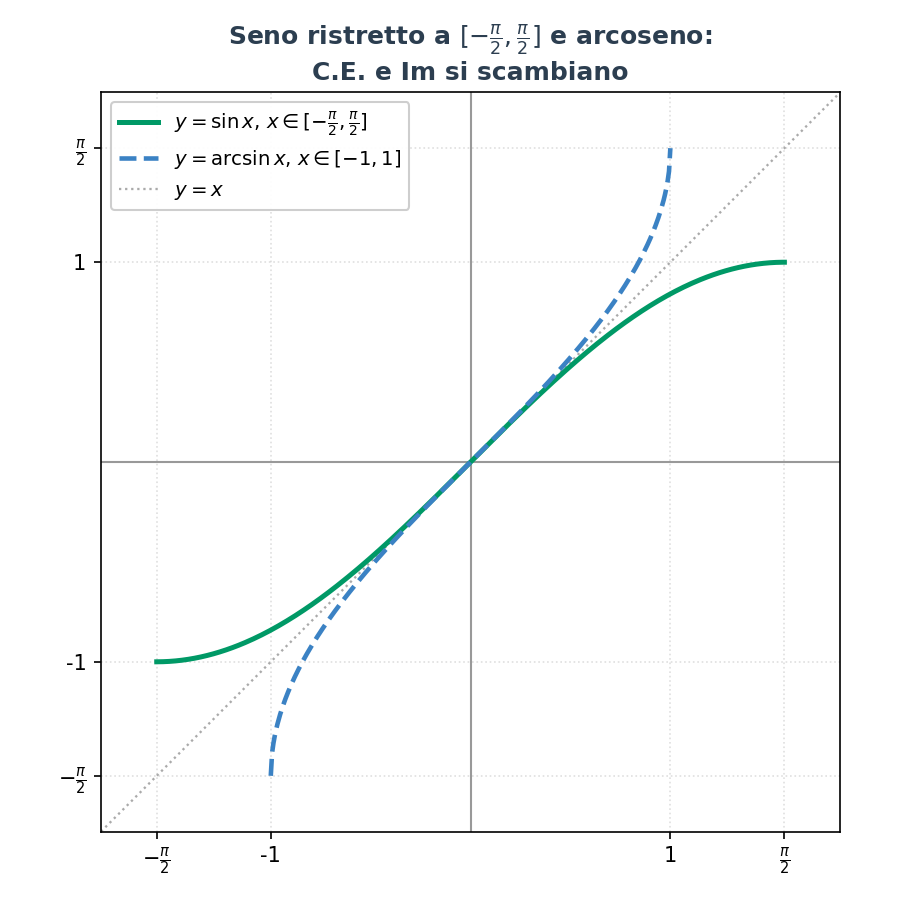
La funzione \( \sin x \) non è iniettiva su \( \mathbb{R} \) (ad esempio \( \sin(0)=\sin(\pi)=0 \)). Scegliamo una restrizione a un intervallo in cui \( \sin x \) assuma tutti i valori tra \( -1 \) e \( 1 \) e sia strettamente monotona: l'intervallo più comodo è \( \left[-\frac{\pi}{2},\frac{\pi}{2}\right] \), dove il seno è strettamente crescente.
Su questo intervallo \( \sin x \) è iniettiva e la sua immagine è \( [-1,1] \): è quindi invertibile (Sezione 6). Si chiama arcoseno la sua funzione inversa:
\[ y=\arcsin x \quad\Longleftrightarrow\quad x=\sin y, \ \ y\in\left[-\frac{\pi}{2},\frac{\pi}{2}\right] \]Come sempre accade per una funzione e la sua inversa (Sezione 6), il campo di esistenza e l'insieme immagine si scambiano:
- \( \sin x \) (ristretto): \( \text{C.E.}=\left[-\frac{\pi}{2},\frac{\pi}{2}\right] \), \( \text{Im}=[-1,1] \)
- \( \arcsin x \): \( \text{C.E.}=[-1,1] \), \( \text{Im}=\left[-\frac{\pi}{2},\frac{\pi}{2}\right] \)
Arcocoseno
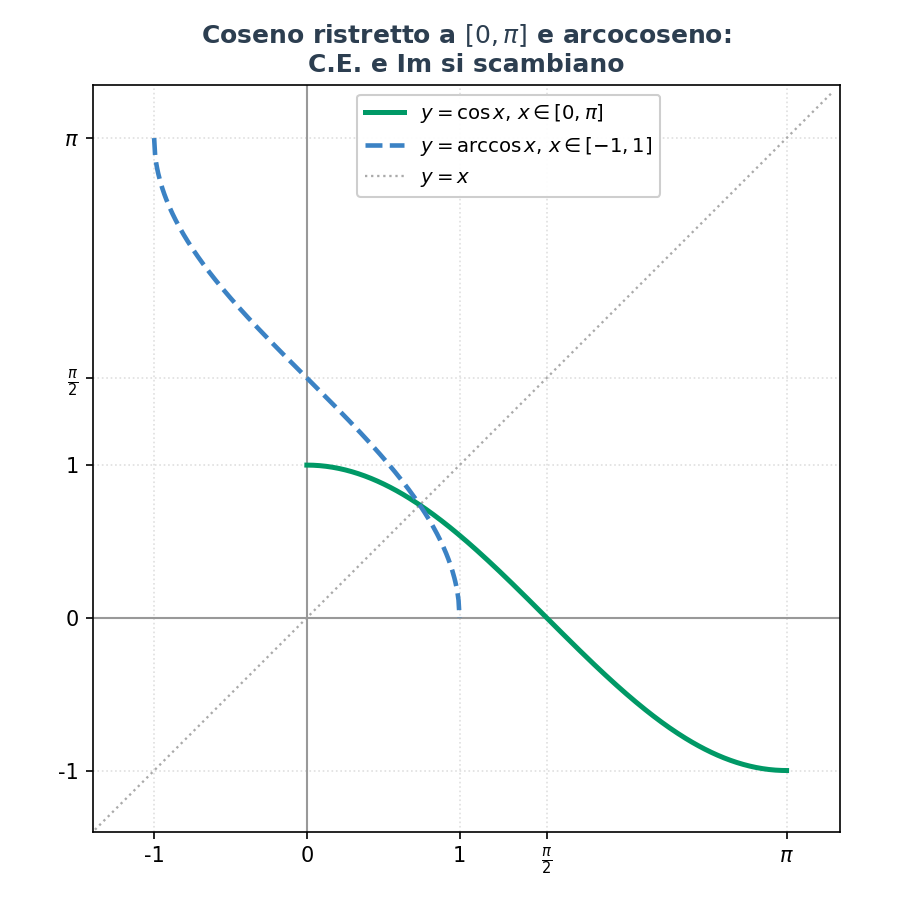
Anche \( \cos x \) non è iniettiva su \( \mathbb{R} \) (\( \cos(-x)=\cos(x)\), tra l'altro: è una funzione pari). Questa volta l'intervallo di restrizione più comodo è \( [0,\pi] \), dove il coseno è strettamente decrescente e assume tutti i valori tra \( -1 \) e \( 1 \).
Si chiama arcocoseno la funzione inversa del coseno così ristretto:
\[ y=\arccos x \quad\Longleftrightarrow\quad x=\cos y, \ \ y\in[0,\pi] \]- \( \cos x \) (ristretto): \( \text{C.E.}=[0,\pi] \), \( \text{Im}=[-1,1] \)
- \( \arccos x \): \( \text{C.E.}=[-1,1] \), \( \text{Im}=[0,\pi] \)
Arcotangente
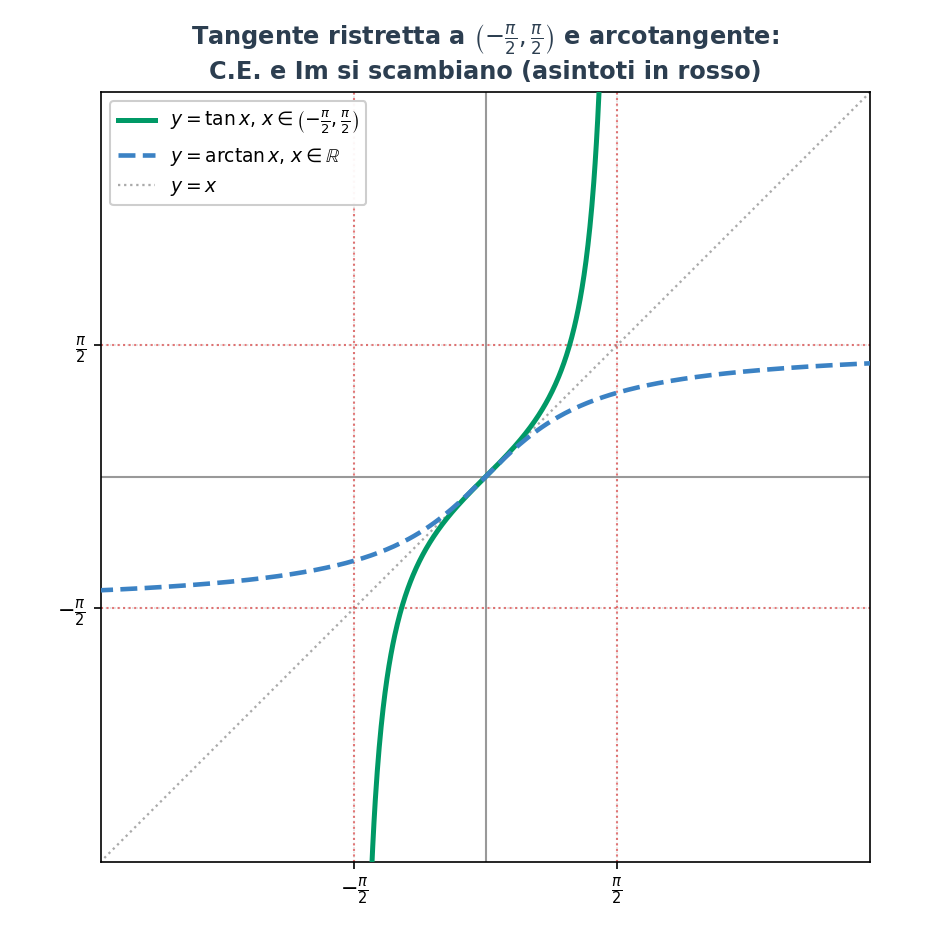
La funzione \( \tan x \) non è definita nei punti \( \frac{\pi}{2}+k\pi \) e, come seno e coseno, è periodica: non è iniettiva sul suo C.E. naturale. La restrizione più comoda è l'intervallo aperto \( \left(-\frac{\pi}{2},\frac{\pi}{2}\right) \), dove la tangente è strettamente crescente e assume tutti i valori reali (con due asintoti verticali agli estremi).
Si chiama arcotangente la funzione inversa:
\[ y=\arctan x \quad\Longleftrightarrow\quad x=\tan y, \ \ y\in\left(-\frac{\pi}{2},\frac{\pi}{2}\right) \]- \( \tan x \) (ristretta): \( \text{C.E.}=\left(-\frac{\pi}{2},\frac{\pi}{2}\right) \), \( \text{Im}=\mathbb{R} \)
- \( \arctan x \): \( \text{C.E.}=\mathbb{R} \), \( \text{Im}=\left(-\frac{\pi}{2},\frac{\pi}{2}\right) \)
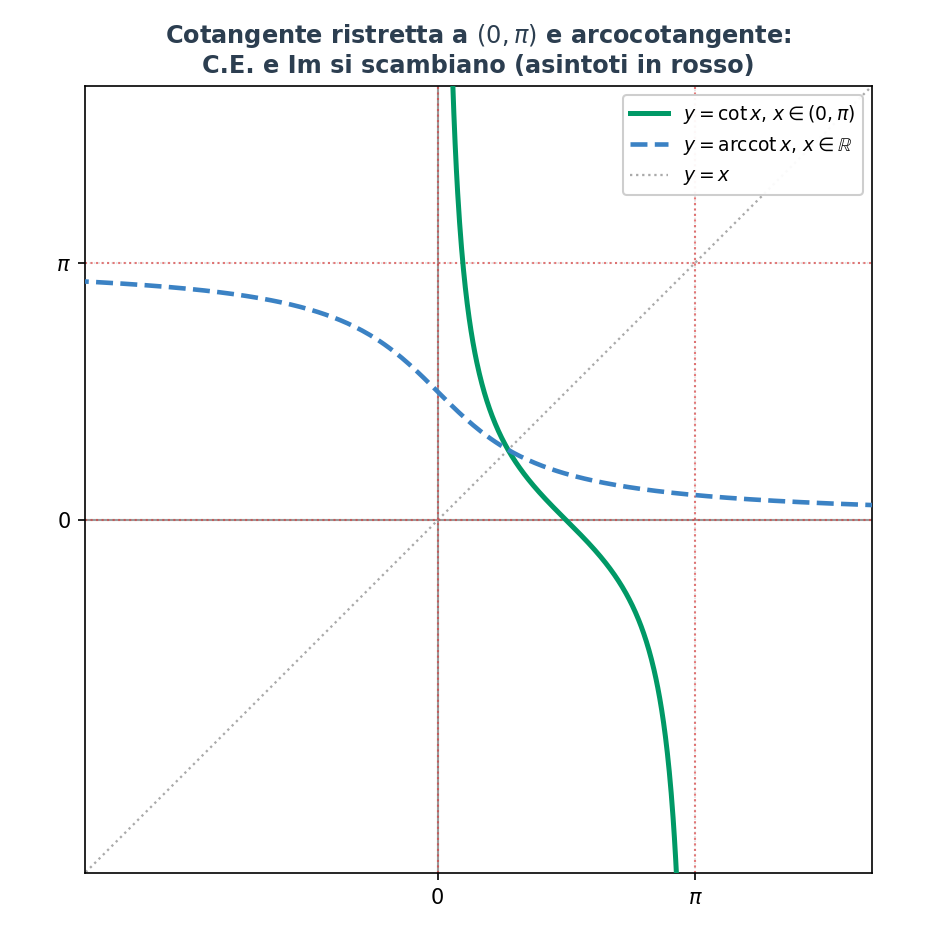
Gli asintoti verticali della tangente ristretta (\( x=\pm\frac{\pi}{2} \)) diventano, per simmetria rispetto a \( y=x \), gli asintoti orizzontali dell'arcotangente (\( y=\pm\frac{\pi}{2} \)): è un altro modo in cui si manifesta lo scambio tra C.E. e Im.
Arcocotangente
La funzione \( \cot x \) non è definita nei punti \( k\pi \) ed è a sua volta periodica. La restrizione più comoda è l'intervallo aperto \( (0,\pi) \), dove la cotangente è strettamente decrescente e assume tutti i valori reali.
Si chiama arcocotangente la funzione inversa:
\[ y=\text{arccot}\,x \quad\Longleftrightarrow\quad x=\cot y, \ \ y\in(0,\pi) \]- \( \cot x \) (ristretta): \( \text{C.E.}=(0,\pi) \), \( \text{Im}=\mathbb{R} \)
- \( \text{arccot}\,x \): \( \text{C.E.}=\mathbb{R} \), \( \text{Im}=(0,\pi) \)
Anche qui gli asintoti verticali della cotangente ristretta (\( x=0 \) e \( x=\pi \)) diventano gli asintoti orizzontali dell'arcocotangente (\( y=0 \) e \( y=\pi \)).
Esempi: il campo di esistenza delle funzioni goniometriche inverse
Un punto in cui capita spesso di confondersi: solo arcoseno e arcocoseno richiedono che il loro argomento sia compreso tra \( -1 \) e \( 1 \). Arcotangente e arcocotangente, invece, sono definite per qualsiasi valore reale del loro argomento (guardando i grafici della Sezione 7: il C.E. di \( \arctan x \) e di \( \text{arccot}\,x \) è tutto \( \mathbb{R} \)) — quindi il loro C.E. dipende solo da eventuali altre condizioni presenti nell'argomento (radicali, denominatori, ecc.), mai da un vincolo tipo "compreso tra \( -1 \) e \( 1 \)".
Esempio 1 — \( y=\arcsin(x-2) \)
L'argomento dell'arcoseno deve essere compreso tra \( -1 \) e \( 1 \):
\[ -1 \leq x-2 \leq 1 \]Sommando \( 2 \) a tutti e tre i membri:
\[ 1 \leq x \leq 3 \qquad\Longrightarrow\qquad \text{C.E.}=[1,3] \]Esempio 2 — \( y=\arccos(x^2-1) \)
L'argomento dell'arcocoseno deve essere compreso tra \( -1 \) e \( 1 \): impostiamo il sistema tra le due condizioni.
Prima condizione (\( x^2-1\geq-1 \)):
\[ x^2-1\geq-1 \;\Longrightarrow\; x^2\geq0 \]Questa disequazione è sempre vera, per ogni \( x\in\mathbb{R} \) (un quadrato non è mai negativo): non introduce nessuna restrizione. Non è un errore che "sparisca" — è normale, e capita spesso in questo tipo di esercizi.
Seconda condizione (\( x^2-1\leq1 \)):
\[ x^2-1\leq1 \;\Longrightarrow\; x^2\leq2 \;\Longrightarrow\; -\sqrt2\leq x\leq\sqrt2 \]Il sistema tra le due condizioni si riduce quindi alla sola seconda:
\[ \text{C.E.}=[-\sqrt2,\sqrt2] \]Esempio 3 — \( y=\arctan\left(\dfrac{1}{x-3}\right) \)
L'arcotangente è definita per qualsiasi valore reale del suo argomento: non c'è nessun vincolo del tipo "compreso tra \( -1 \) e \( 1 \)" da imporre (è proprio l'errore più comune da evitare). L'unica condizione viene dalla frazione dentro l'argomento, che richiede un denominatore diverso da zero:
\[ x-3\neq0 \qquad\Longrightarrow\qquad \text{C.E.}=\mathbb{R}\setminus\{3\} \]Esempio 4 — \( y=\text{arccot}\big(\sqrt{x+4}\big) \)
Come per l'arcotangente, l'arcocotangente è definita per qualsiasi valore reale del suo argomento: nessun vincolo da imporre su di essa. L'unica condizione viene dalla radice quadrata dentro l'argomento, che richiede un radicando non negativo:
\[ x+4\geq0 \qquad\Longrightarrow\qquad \text{C.E.}=[-4,+\infty) \]Nella Sezione 6 abbiamo visto cosa vuol dire che una funzione è invertibile (essere biunivoca, cioè iniettiva e con codominio coincidente con l'immagine) e la sua proprietà grafica (simmetria rispetto a \( y=x \)). Qui vediamo come si dimostra se una funzione è invertibile e, in caso affermativo, come si trova la sua funzione inversa.
Esempio 1 — \( f(x)=\dfrac{2}{1+3x} \)
C.E.: deve essere \( 1+3x\neq0 \), quindi \( \text{C.E.}=\mathbb{R}\setminus\left\{-\frac13\right\} \).
Iniettività — poniamo \( f(x_1)=f(x_2) \):
\[ \frac{2}{1+3x_1} = \frac{2}{1+3x_2} \;\Longrightarrow\; 1+3x_1=1+3x_2 \;\Longrightarrow\; x_1=x_2 \](nel passaggio centrale abbiamo fatto il prodotto in croce, lecito perché nessuno dei due denominatori è nullo). \( f \) è iniettiva sul C.E.: è invertibile.
Determinazione dell'inversa — ricaviamo \( x \) da \( y=\dfrac{2}{1+3x} \):
\[ y(1+3x)=2 \;\Longrightarrow\; 3xy=2-y \;\Longrightarrow\; x=\frac{2-y}{3y} \qquad (y\neq0) \]Scambiando \( x \) e \( y \):
\[ f^{-1}(x) = \frac{2-x}{3x}, \qquad \text{C.E.}=\mathbb{R}\setminus\{0\} \]Esempio 2 — \( f(x)=10^{x+1}+2 \)
C.E.: \( \mathbb{R} \) (l'esponenziale è definita ovunque).
Iniettività — \( 10^{x+1} \) è strettamente crescente (esponenziale di base \( >1 \)), quindi \( f \) è strettamente crescente, dunque iniettiva.
Immagine — \( 10^{x+1}>0 \) per ogni \( x \), quindi \( f(x)>2 \): \( \text{Im}(f)=(2,+\infty) \).
Determinazione dell'inversa — ricaviamo \( x \) da \( y=10^{x+1}+2 \):
\[ y-2=10^{x+1} \;\Longrightarrow\; \log_{10}(y-2)=x+1 \;\Longrightarrow\; x=\log_{10}(y-2)-1 \qquad (y>2) \]Scambiando \( x \) e \( y \):
\[ f^{-1}(x) = \log_{10}(x-2)-1, \qquad \text{C.E.}=(2,+\infty) \](coerente: il C.E. di \( f^{-1} \) coincide con \( \text{Im}(f) \).)
Esempio 3 — \( f(x)=1+\ln(x-2) \)
C.E.: deve essere \( x-2>0 \), quindi \( \text{C.E.}=(2,+\infty) \).
Iniettività — il logaritmo è strettamente crescente sul suo C.E., quindi \( f \) è strettamente crescente, dunque iniettiva.
Immagine — al variare di \( x \) in \( (2,+\infty) \), \( x-2 \) assume tutti i valori positivi, quindi \( \ln(x-2) \) assume tutti i valori reali: \( \text{Im}(f)=\mathbb{R} \).
Determinazione dell'inversa — ricaviamo \( x \) da \( y=1+\ln(x-2) \):
\[ y-1=\ln(x-2) \;\Longrightarrow\; x-2=e^{y-1} \;\Longrightarrow\; x=2+e^{y-1} \]Scambiando \( x \) e \( y \):
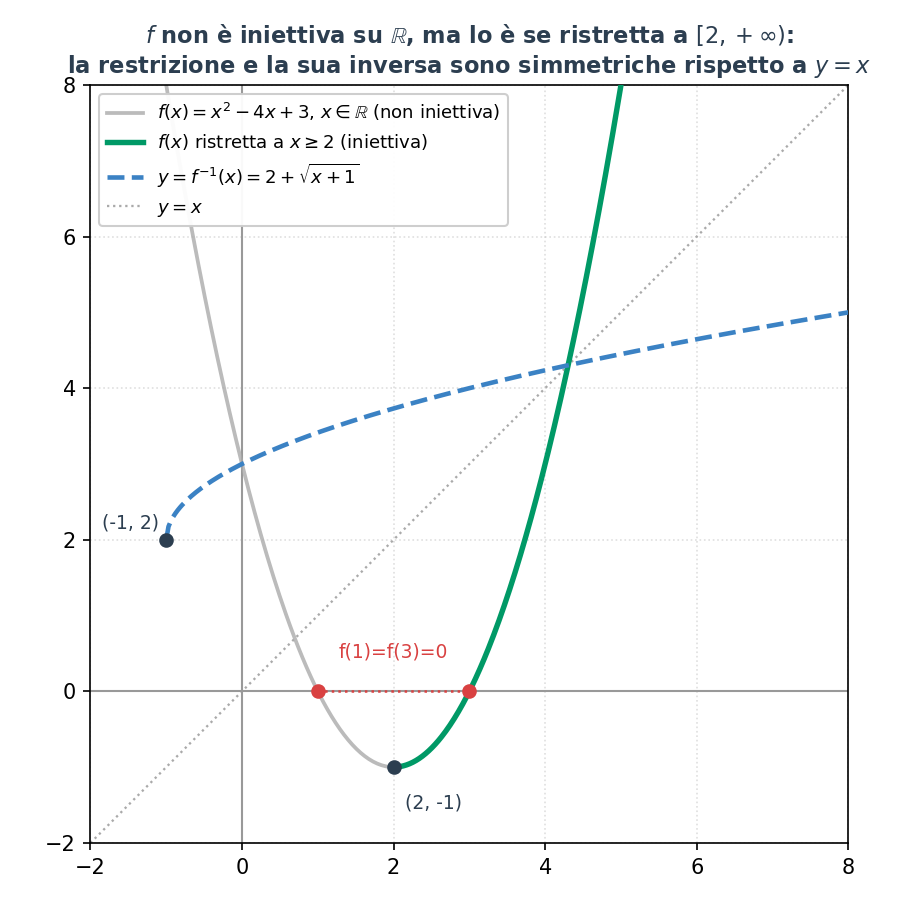
\[ f^{-1}(x) = 2+e^{x-1}, \qquad \text{C.E.}=\mathbb{R} \]Esempio 4 — \( f(x)=x^2-4x+3 \)
a) Dimostra che \( f \) non è invertibile in tutto il suo dominio \( \mathbb{R} \).
\( f \) è una parabola, quindi non è iniettiva su \( \mathbb{R} \): basta un controesempio. Ricordando la Sezione 3, i suoi zeri sono \( x=1 \) e \( x=3 \):
\[ f(1) = 1-4+3 = 0 \qquad\qquad f(3) = 9-12+3 = 0 \]Quindi \( f(1)=f(3)=0 \), pur essendo \( 1\neq3 \): \( f \) non è iniettiva, dunque non è invertibile su tutto \( \mathbb{R} \).
b) Dimostra che \( f \), ristretta all'intervallo \( [2,+\infty) \), è invertibile, e determinane l'inversa.
Iniettività: il vertice della parabola è in \( x=2 \); sull'intervallo \( [2,+\infty) \), cioè a destra del vertice, \( f \) è strettamente crescente, dunque iniettiva.
Immagine: il vertice è in \( (2,-1) \); da lì in poi la funzione cresce sempre, assumendo tutti i valori a partire da \( -1 \) in su, senza alcun valore massimo: \( \text{Im}(f)=[-1,+\infty) \).
Essendo iniettiva e con \( \text{Im}(f)=[-1,+\infty) \) come codominio, \( f:[2,+\infty)\to[-1,+\infty) \) è biunivoca, dunque invertibile.
Determinazione dell'inversa — completiamo il quadrato:
\[ y=x^2-4x+3=(x-2)^2-1 \;\Longrightarrow\; (x-2)^2=y+1 \;\Longrightarrow\; \] \[x-2=\pm\sqrt{y+1} \]Poiché \( x\geq2 \), scegliamo la radice positiva:
\[ x = 2+\sqrt{y+1} \qquad\Longrightarrow\qquad f^{-1}(y)=2+\sqrt{y+1}, \quad y\geq-1 \](Verifica di coerenza: il C.E. di \( f^{-1} \), cioè \( [-1,+\infty) \), coincide esattamente con \( \text{Im}(f) \), come deve essere per la Sezione 6.)
Esempio 5 — \( f(x)=\sin\left(x-\dfrac{\pi}{4}\right)-1 \)
Non invertibilità su tutto il C.E.: \( f \) è periodica di periodo \( 2\pi \) (la Sezione 10 approfondirà le funzioni periodiche), quindi non è iniettiva su \( \mathbb{R} \). Un controesempio:
\[ f\!\left(\frac{\pi}{4}\right) = \sin(0)-1=-1 \qquad\qquad f\!\left(\frac{\pi}{4}+2\pi\right) = \sin(2\pi)-1=-1 \]Stesso valore per due argomenti distinti: non iniettiva su \( \mathbb{R} \).
Restrizione: poniamo \( u=x-\frac{\pi}{4} \). Per rendere \( \sin u \) iniettivo scegliamo, come nella Sezione 7, \( u\in\left[-\frac{\pi}{2},\frac{\pi}{2}\right] \), cioè:
\[ x-\frac{\pi}{4}\in\left[-\frac{\pi}{2},\frac{\pi}{2}\right] \;\Longrightarrow\; x\in\left[-\frac{\pi}{4},\frac{3\pi}{4}\right] \]Su questo intervallo \( f \) è strettamente crescente (stessa monotonia di \( \sin u \)), dunque iniettiva.
Immagine: quando \( u \) percorre \( \left[-\frac{\pi}{2},\frac{\pi}{2}\right] \), \( \sin u \) assume tutti i valori in \( [-1,1] \), quindi \( f(x)=\sin u-1 \) assume tutti i valori in \( [-2,0] \): \( \text{Im}(f)=[-2,0] \).
Determinazione dell'inversa — da \( y=\sin(x-\frac{\pi}{4})-1 \):
\[ y+1=\sin\left(x-\frac{\pi}{4}\right) \;\Longrightarrow\; \] \[x-\frac{\pi}{4}=\arcsin(y+1) \;\Longrightarrow\; x=\frac{\pi}{4}+\arcsin(y+1) \](il passaggio all'arcoseno è lecito perché \( y+1\in[-1,1] \), esattamente il C.E. dell'arcoseno, dato che \( y\in[-2,0] \)). Scambiando \( x \) e \( y \):
\[ f^{-1}(x) = \frac{\pi}{4}+\arcsin(x+1) \]C.E. e immagine dell'inversa:
\[ \text{C.E.}(f^{-1})=[-2,0] \quad(=\text{Im}(f)) \qquad\qquad \text{Im}(f^{-1})=\left[-\frac{\pi}{4},\frac{3\pi}{4}\right] \quad(=\text{C.E. della restrizione di } f) \]Esempio 6 (difficile) — funzione definita a tratti
\[ f(x) = \begin{cases} e^x+1 & \text{se } x\leq0 \\ 2x+2 & \text{se } x>0 \end{cases} \]Perché è invertibile:
Sul primo tratto (\( x\leq0 \)): \( e^x \) è strettamente crescente, quindi anche \( f(x)=e^x+1 \) lo è. Quando \( x \) percorre \( (-\infty,0] \), \( e^x \) assume tutti i valori dell'intervallo \( (0,1] \) (mano a mano che \( x \) diminuisce, \( e^x \) si avvicina sempre più a \( 0 \) senza mai raggiungerlo; in \( x=0 \) vale esattamente \( 1 \)): quindi su questo tratto \( f \) assume tutti i valori di \( (1,2] \).
Sul secondo tratto (\( x>0 \)): \( 2x+2 \) è una retta crescente. Quando \( x \) percorre \( (0,+\infty) \), \( 2x+2 \) assume tutti i valori di \( (2,+\infty) \) (per \( x \) vicino a \( 0 \), \( 2x+2 \) è vicino a \( 2 \) senza mai raggiungerlo dato che \( x>0 \) è un vincolo stretto; crescendo \( x \), cresce senza limite anche \( 2x+2 \)).
I due tratti sono entrambi strettamente crescenti, si "raccordano" con continuità in \( x=0 \) (dove il primo tratto vale esattamente \( 2 \), e il secondo si avvicina a \( 2 \) man mano che \( x \) si avvicina a \( 0 \) da destra), e le loro immagini, \( (1,2] \) e \( (2,+\infty) \), non si sovrappongono: l'intera funzione \( f \) è quindi strettamente crescente su tutto \( \mathbb{R} \), dunque iniettiva. Il codominio naturale è \( \text{Im}(f)=(1,+\infty) \) (unione dei due intervalli), quindi \( f \) è invertibile.
Determinazione dell'inversa — si inverte ciascun tratto separatamente, prestando attenzione a quale intervallo di \( y \) corrisponde a ciascuno:
Primo tratto (\( y\in(1,2] \), corrispondente a \( x\leq0 \)): da \( y=e^x+1 \):
\[ y-1=e^x \;\Longrightarrow\; x=\ln(y-1) \]Secondo tratto (\( y\in(2,+\infty) \), corrispondente a \( x>0 \)): da \( y=2x+2 \):
\[ x=\frac{y-2}{2} \]Scambiando \( x \) e \( y \), la funzione inversa è quindi anch'essa definita a tratti:
\[ f^{-1}(x) = \begin{cases} \ln(x-1) & \text{se } 1<x\leq2 \\[4pt] \dfrac{x-2}{2} & \text{se } x>2 \end{cases} \]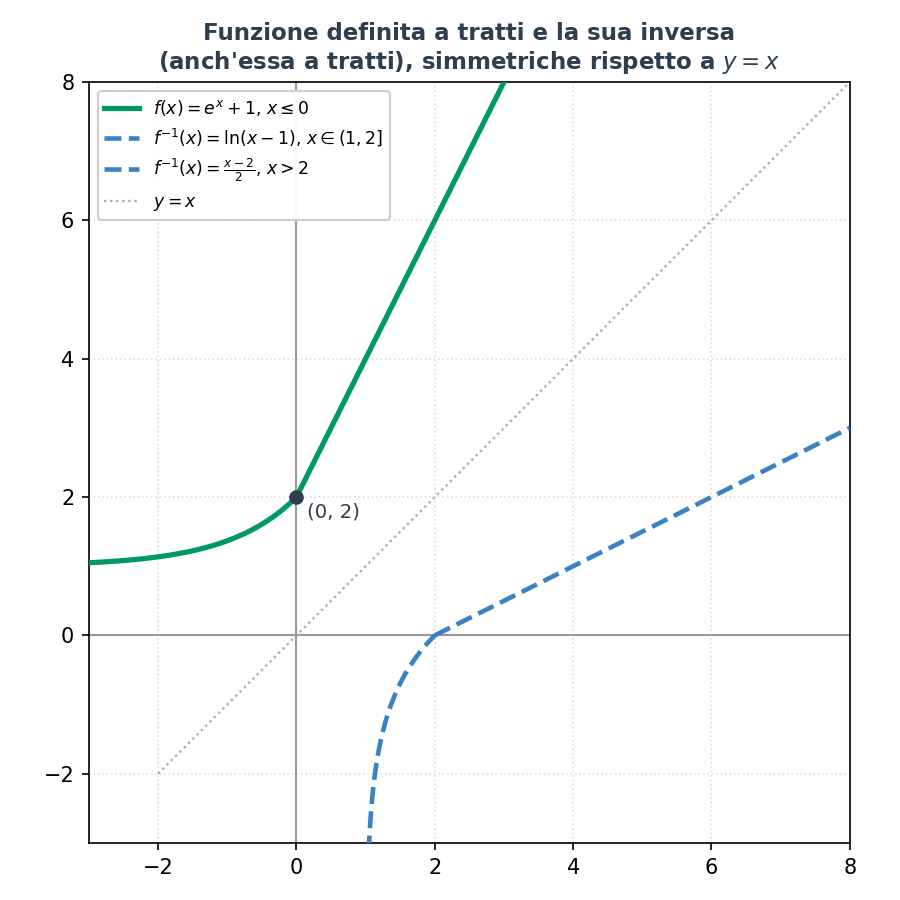
Definizioni
Sia \( f \) definita su un intervallo \( I \) (contenuto nel C.E.). \( f \) si dice:
- crescente (in senso stretto) su \( I \) se, per ogni \( x_1,x_2\in I \): \[ x_1<x_2 \;\Longrightarrow\; f(x_1)<f(x_2) \]
- decrescente (in senso stretto) su \( I \) se, per ogni \( x_1,x_2\in I \): \[ x_1<x_2 \;\Longrightarrow\; f(x_1)>f(x_2) \]
- monotona su \( I \) se è crescente su \( I \) oppure decrescente su \( I \) (cioè se rispetta una delle due condizioni sopra su tutto l'intervallo).
(Esistono anche le versioni "in senso largo" — non decrescente/non crescente, con \( \leq \) e \( \geq \) al posto di \( < \) e \( > \) — che ammettono tratti costanti; nei nostri esempi considereremo sempre il senso stretto.)
Una funzione può essere monotona su un sottointervallo del suo C.E. senza esserlo sull'intero C.E.: è esattamente il caso, già incontrato più volte nelle Sezioni 6, 7 e 8, delle funzioni che vanno "ristrette" per diventare iniettive (una funzione strettamente monotona su un intervallo è automaticamente iniettiva su quell'intervallo, perché valori diversi di \( x \) non possono mai dare lo stesso \( f(x) \)).
Esempi introduttivi
Retta crescente e retta decrescente
\( y=2x+3 \) è crescente su tutto \( \mathbb{R} \) (il coefficiente angolare è positivo); \( y=-x+1 \) è decrescente su tutto \( \mathbb{R} \) (coefficiente angolare negativo). Per una retta, il segno del coefficiente angolare determina da solo la monotonia.
Una funzione monotona solo a tratti
La nostra parabola di riferimento, \( f(x)=x^2-4x+3 \), non è monotona su tutto \( \mathbb{R} \): è decrescente su \( (-\infty,2] \) (a sinistra del vertice) e crescente su \( [2,+\infty) \) (a destra del vertice) — coerente con quanto già osservato nella Sezione 8, dove proprio la restrizione a \( [2,+\infty) \) l'aveva resa invertibile.
Dimostrare la monotonia algebricamente
Per dimostrare che una funzione è crescente (o decrescente) su un intervallo \( I \), si procede così: si prendono due generici \( x_1,x_2\in I \) con \( x_1<x_2 \), si calcola la differenza \( f(x_2)-f(x_1) \) e si studia il suo segno:
- se si riesce a dimostrare che \( f(x_2)-f(x_1)>0 \) sempre (per ogni \( x_1<x_2 \) in \( I \)), allora \( f \) è crescente su \( I \);
- se invece \( f(x_2)-f(x_1)<0 \) sempre, allora \( f \) è decrescente su \( I \).
Esempio 1 (semplice) — \( f(x)=3x-5 \) è crescente su \( \mathbb{R} \)
Presi \( x_1<x_2 \) in \( \mathbb{R} \):
\[ f(x_2)-f(x_1) = (3x_2-5)-(3x_1-5) = 3(x_2-x_1) \]Poiché \( x_1<x_2 \), si ha \( x_2-x_1>0 \), e quindi anche \( 3(x_2-x_1)>0 \): \( f(x_2)-f(x_1)>0 \) sempre. \( f \) è crescente su \( \mathbb{R} \).
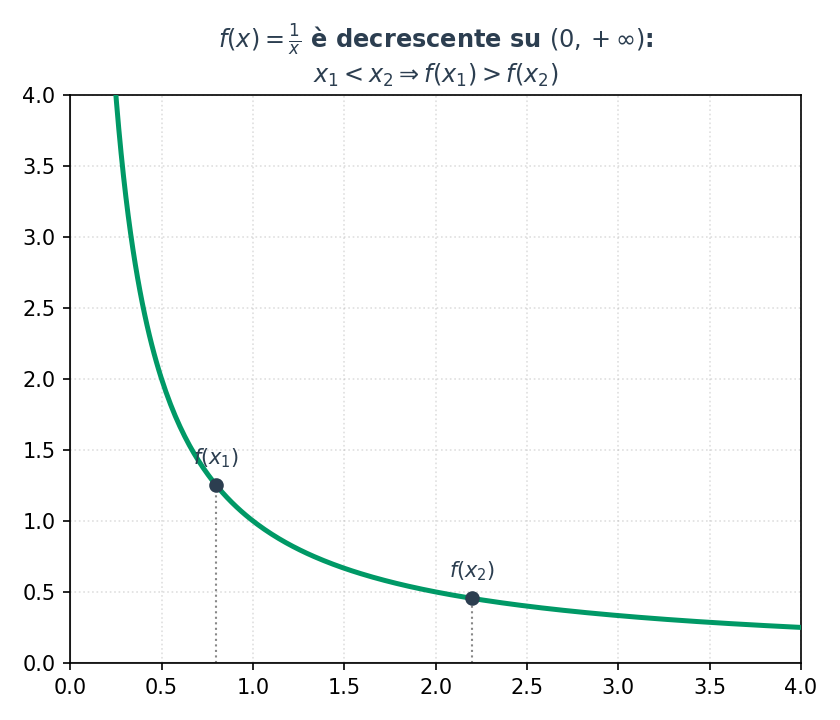
Esempio 2 — \( f(x)=\dfrac{1}{x} \) è decrescente su \( (0,+\infty) \)
Presi \( x_1<x_2 \) in \( (0,+\infty) \), calcoliamo \( f(x_1)-f(x_2) \) (conviene, per verificare direttamente la decrescenza):
\[ f(x_1)-f(x_2) = \frac{1}{x_1}-\frac{1}{x_2} = \frac{x_2-x_1}{x_1 x_2} \]Al numeratore, \( x_2-x_1>0 \) (perché \( x_1<x_2 \)); al denominatore, \( x_1x_2>0 \) (perché entrambi positivi, essendo \( x_1,x_2\in(0,+\infty) \)). Quindi tutta la frazione è positiva:
\[ f(x_1)-f(x_2) > 0 \;\Longrightarrow\; f(x_1)>f(x_2) \]Essendo \( x_1<x_2 \) ma \( f(x_1)>f(x_2) \), la funzione è decrescente su \( (0,+\infty) \).
Esempio 3 — \( f(x)=x^2-4x+3 \) è crescente su \( [2,+\infty) \)
Dimostriamo algebricamente quanto già osservato per via grafica. Presi \( x_1<x_2 \) in \( [2,+\infty) \):
\[ f(x_2)-f(x_1) = (x_2^2-4x_2+3)-(x_1^2-4x_1+3) = (x_2^2-x_1^2)-4(x_2-x_1) \]Raccogliamo \( (x_2-x_1) \) a fattor comune (ricordando \( x_2^2-x_1^2=(x_2-x_1)(x_2+x_1) \)):
\[ f(x_2)-f(x_1) = (x_2-x_1)(x_2+x_1)-4(x_2-x_1) = (x_2-x_1)(x_1+x_2-4) \]Studiamo il segno dei due fattori: \( x_2-x_1>0 \) per ipotesi. Per il secondo fattore, essendo \( x_1,x_2\geq2 \) con \( x_1<x_2 \), si ha \( x_1+x_2>2+2=4 \), quindi \( x_1+x_2-4>0 \). Il prodotto di due fattori positivi è positivo:
\[ f(x_2)-f(x_1) = \underbrace{(x_2-x_1)}_{>0} \cdot \underbrace{(x_1+x_2-4)}_{>0} \;>\;0 \]\( f \) è quindi crescente su \( [2,+\infty) \), come già anticipato nella Sezione 8 (qui dimostrato rigorosamente, non solo osservato dal grafico).
Definizione
Una funzione \( y=f(x) \) si dice periodica di periodo \( T \) se \( T \) è il più piccolo numero reale positivo per il quale risulti:
\[ f(x+T) = f(x) \qquad \text{per ogni } x \in \text{C.E.} \]Una proprietà: \( f(x)=f(x+kT) \) per ogni \( k\in\mathbb{Z} \)
Se \( f \) è periodica di periodo \( T \), applicando ripetutamente la definizione si ottiene lo stesso valore spostandosi di un qualunque multiplo intero di \( T \), non solo di un singolo periodo. Dimostriamolo per i \( k \) positivi, per induzione:
Base (\( k=1 \)): \( f(x+T)=f(x) \) è proprio la definizione.
Passo induttivo: supponiamo vero \( f(x+kT)=f(x) \) per un certo \( k\geq1 \), e dimostriamo che vale anche per \( k+1 \). Applichiamo la definizione, questa volta al punto \( x+kT \) al posto di \( x \):
\[ f\big((x+kT)+T\big) = f(x+kT) \]cioè \( f(x+(k+1)T)=f(x+kT) \). Per l'ipotesi induttiva, \( f(x+kT)=f(x) \); quindi \( f(x+(k+1)T)=f(x) \), che è proprio quanto volevamo dimostrare.
Per i \( k \) negativi si procede in modo analogo: dalla definizione, ponendo \( x'=x-T \), si ottiene \( f(x'+T)=f(x') \), cioè \( f(x)=f(x-T) \); da qui si estende per induzione a tutti i multipli negativi. In conclusione:
\[ f(x) = f(x+kT) \qquad \text{per ogni } k\in\mathbb{Z} \]Periodi delle funzioni goniometriche di base
| Funzione | \( \sin x \) | \( \cos x \) | \( \tan x \) | \( \cot x \) |
|---|---|---|---|---|
| Periodo | \( 2\pi \) | \( 2\pi \) | \( \pi \) | \( \pi \) |
Proprietà: il periodo di \( f(ax) \)
Se \( f(x) \) ha periodo \( T \), e \( a>0 \), allora \( f(ax) \) ha periodo:
\[ T' = \frac{T}{a} \]Dimostrazione — poniamo \( g(x)=f(ax) \) e verifichiamo che \( g\left(x+\frac{T}{a}\right)=g(x) \):
\[ g\!\left(x+\frac{T}{a}\right) = f\!\left(a\left(x+\frac{T}{a}\right)\right) = f(ax+T) = f(ax) = g(x) \](nel terzo passaggio abbiamo usato il fatto che \( T \) è periodo di \( f \)). Quindi \( \frac{T}{a} \) è un periodo di \( g \). Si può inoltre far vedere che è il più piccolo: se \( g \) avesse un periodo più piccolo \( T'' < \frac{T}{a} \), allora, ripercorrendo lo stesso calcolo al contrario, \( f \) avrebbe un periodo \( a\,T'' < T \), il che contraddice l'ipotesi che \( T \) sia il periodo (minimo) di \( f \).
Esempi diretti
• \( \sin(2x) \): \( T=2\pi \), \( a=2 \) \( \Longrightarrow \) \( T'=\dfrac{2\pi}{2}=\pi \)
• \( \cos\left(\dfrac{x}{2}\right) \): \( T=2\pi \), \( a=\dfrac12 \) \( \Longrightarrow \) \( T'=\dfrac{2\pi}{1/2}=4\pi \)
• \( \tan(4x) \): \( T=\pi \), \( a=4 \) \( \Longrightarrow \) \( T'=\dfrac{\pi}{4} \)
Un esempio di periodicità non trigonometrica: la parte frazionaria
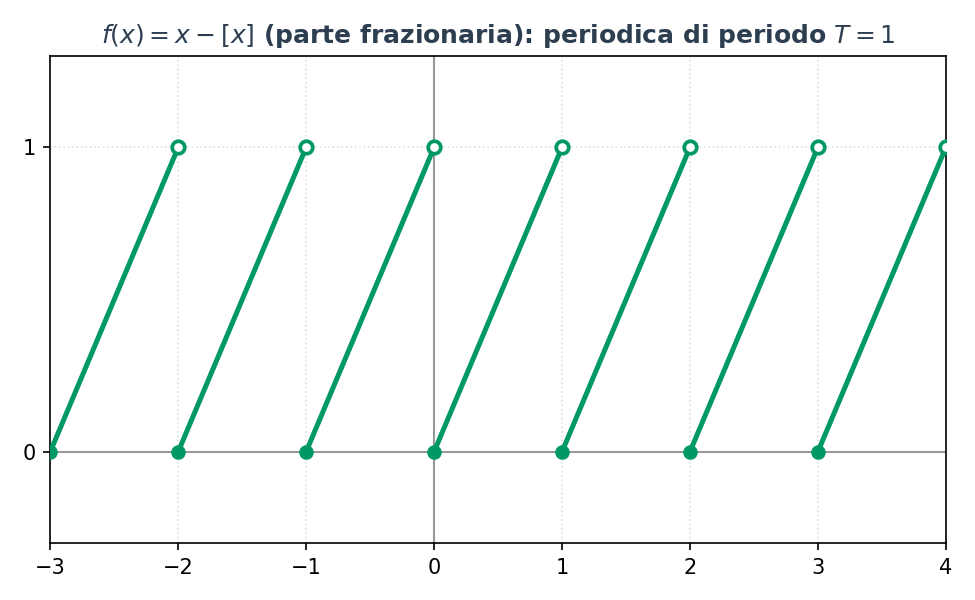
Tutti gli esempi visti finora hanno periodo legato a \( \pi \), perché derivano da funzioni goniometriche. La periodicità, però, è un concetto molto più generale. Un esempio classico: la parte frazionaria (o mantissa) di \( x \), indicata con \( \text{mant}(x) \) e definita come
\[ f(x) = \text{mant}(x) = x - [x] \]dove \( [x] \) indica la parte intera di \( x \) (il più grande intero minore o uguale a \( x \): ad esempio \( [3{,}7]=3 \), \( [-0{,}4]=-1 \); in altri contesti si trovano anche i simboli \( \lfloor x\rfloor \) o \( \text{floor}(x) \), con lo stesso significato). Dimostriamo, dalla definizione, che \( f \) ha periodo \( T=1 \).
Verifichiamo \( f(x+1)=f(x) \), usando la proprietà della parte intera \( [x+1]=[x]+1 \) (aggiungere un'unità intera a \( x \) aggiunge esattamente un'unità anche alla sua parte intera):
\[ f(x+1) = (x+1)-[x+1] = (x+1)-([x]+1) = x-[x] = f(x) \]\( T=1 \) è quindi un periodo di \( f \). È anche il più piccolo: come si vede dal grafico, tra due interi consecutivi \( f \) non è mai costante (cresce linearmente da \( 0 \) a \( 1 \)), quindi nessun \( T'<1 \) potrebbe soddisfare la definizione su tutto il C.E.
Esempio con \( a<0 \): \( f(x)=\sin(-3x) \)
La proprietà appena dimostrata richiede \( a>0 \); qui \( a=-3 \). Nella pratica, quando capita \( a<0 \), conviene quasi sempre ricondursi a un caso con \( a>0 \) sfruttando le proprietà di parità/disparità della funzione goniometrica. Il seno è una funzione dispari (Sezione 5): \( \sin(-\alpha)=-\sin(\alpha) \). Quindi:
\[ \sin(-3x) = -\sin(3x) \]Il segno "meno" davanti non è altro che una simmetria rispetto all'asse \( x \) (Sezione 4): non altera in alcun modo la periodicità, solo l'orientamento del grafico. Il periodo di \( \sin(-3x) \) coincide quindi con quello di \( \sin(3x) \), che si calcola ora con \( a=3>0 \):
\[ T' = \frac{2\pi}{3} \]Proprietà: il periodo della somma (o del prodotto) di due funzioni periodiche
Capita spesso di dover trovare il periodo di una funzione ottenuta sommando (o moltiplicando) due funzioni periodiche diverse, come \( \sin(3x)+\cos(2x) \). In questo caso vale la seguente proprietà:
Se \( f_1 \) ha periodo \( T_1 \) e \( f_2 \) ha periodo \( T_2 \), e se il rapporto \( \dfrac{T_1}{T_2} \) è un numero razionale, allora \( f_1+f_2 \) (e allo stesso modo \( f_1-f_2 \) oppure \( f_1\cdot f_2 \)) è periodica, con periodo pari al minimo comune multiplo tra \( T_1 \) e \( T_2 \).
Perché funziona così (idea della dimostrazione): per la proprietà \( f(x)=f(x+kT) \) vista sopra, \( f_1 \) ripete i propri valori a ogni multiplo intero di \( T_1 \), e \( f_2 \) a ogni multiplo intero di \( T_2 \). La somma \( f_1+f_2 \) torna a ripetersi esattamente nei punti in cui entrambe le funzioni hanno completato un numero intero di periodi contemporaneamente — cioè nei multipli comuni di \( T_1 \) e \( T_2 \). Il più piccolo di questi multipli comuni è, per definizione, il minimo comune multiplo.
Come calcolarlo quando \( T_1 \) e \( T_2 \) non sono interi (il caso più frequente, con multipli di \( \pi \)): si scrivono entrambi i periodi come multipli interi di una stessa "unità" comune, poi si calcola il m.c.m. tra i due numeri interi ottenuti.
Esempio — Periodo di \( f(x)=\sin(3x)+\cos(2x) \)
Calcoliamo i periodi dei due addendi separatamente, applicando la proprietà del periodo di \( f(ax) \) (con \( T=2\pi \) per seno e coseno):
\[ T_1 = \frac{2\pi}{3} \qquad\qquad T_2 = \frac{2\pi}{2} = \pi \]Scriviamo entrambi come multipli interi dell'unità comune \( \dfrac{\pi}{3} \):
\[ T_1 = \frac{2\pi}{3} = 2\cdot\frac{\pi}{3} \qquad\qquad T_2 = \pi = 3\cdot\frac{\pi}{3} \]Calcoliamo il m.c.m. tra i due coefficienti interi, \( 2 \) e \( 3 \):
\[ \text{m.c.m.}(2,3) = 6 \]Il periodo cercato è quindi:
\[ T = 6\cdot\frac{\pi}{3} = 2\pi \]⚠️ Attenzione al caso del rapporto irrazionale: se \( \dfrac{T_1}{T_2} \) non è razionale, la somma non è periodica — non esiste alcun \( T \) che soddisfi la definizione. Ad esempio, \( f(x)=\sin(x)+\sin(\sqrt2\,x) \) non è periodica, perché \( \dfrac{T_1}{T_2}=\dfrac{2\pi}{2\pi/\sqrt2}=\sqrt2 \) è irrazionale: i due seni non "si risincronizzano" mai esattamente, per nessun valore di \( x \).
Esempi: trovare il periodo, o dimostrarlo dalla definizione
Esempio — Trovare il periodo di \( f(x)=\cos(3x)+2 \)
Sommare una costante trasla verticalmente il grafico (Sezione 4), senza alterarne la periodicità. Basta quindi calcolare il periodo di \( \cos(3x) \): con \( T=2\pi \) e \( a=3 \):
\[ T' = \frac{2\pi}{3} \]Esempio — Dimostrare, dalla definizione, che \( T=4\pi \) è periodo di \( f(x)=\cos\left(\dfrac{x}{2}\right) \)
Verifichiamo direttamente \( f(x+4\pi)=f(x) \), senza usare la proprietà del periodo di \(f(ax)\):
\[ f(x+4\pi) = \cos\left(\frac{x+4\pi}{2}\right) = \cos\left(\frac{x}{2}+2\pi\right) \]Poiché \( 2\pi \) è periodo (anzi, un multiplo del periodo, ma qui coincide) del coseno, \( \cos\left(\frac{x}{2}+2\pi\right)=\cos\left(\frac{x}{2}\right) \). Quindi:
\[ f(x+4\pi) = \cos\left(\frac{x}{2}\right) = f(x) \]\( T=4\pi \) è effettivamente un periodo di \( f \) (e, coerentemente con l'esempio diretto visto sopra, è anche il più piccolo).
Esempio — Dimostrare, dalla definizione, che \( T=\dfrac{\pi}{2} \) è periodo di \( f(x)=\tan\left(2x-\dfrac{\pi}{3}\right) \)
Verifichiamo \( f\left(x+\frac{\pi}{2}\right)=f(x) \):
\[ f\!\left(x+\frac{\pi}{2}\right) = \tan\!\left(2\left(x+\frac{\pi}{2}\right)-\frac{\pi}{3}\right) = \tan\!\left(2x+\pi-\frac{\pi}{3}\right) = \tan\!\left(\left(2x-\frac{\pi}{3}\right)+\pi\right) \]Poiché \( \pi \) è periodo della tangente, \( \tan\!\left(\left(2x-\frac{\pi}{3}\right)+\pi\right)=\tan\!\left(2x-\frac{\pi}{3}\right) \). Quindi:
\[ f\!\left(x+\frac{\pi}{2}\right) = \tan\!\left(2x-\frac{\pi}{3}\right) = f(x) \]\( T=\dfrac{\pi}{2} \) è periodo di \( f \) — coerente con la proprietà del periodo di \(f(ax)\) (\( a=2 \), \( T'=\frac{\pi}{2} \)), con in più lo sfasamento \( -\frac{\pi}{3} \) che, come si vede dal calcolo, non incide affatto sul periodo.
Componibilità
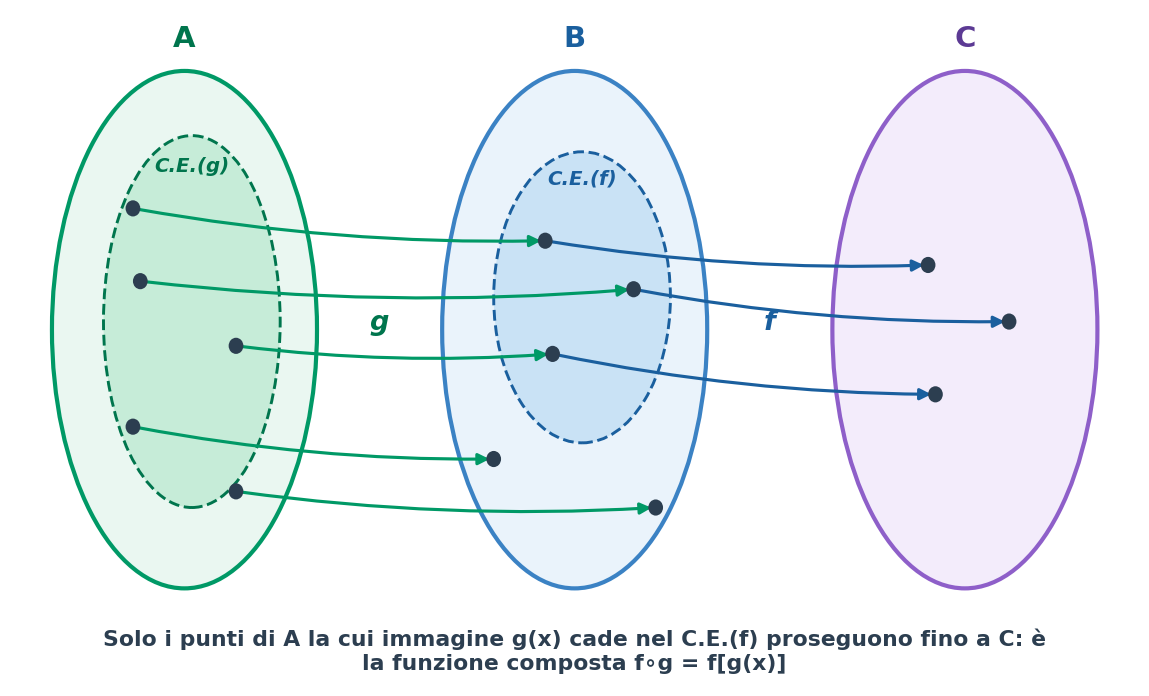
Due funzioni \( f \) e \( g \) si dicono componibili (nell'ordine \( f\circ g \)) se l'intersezione fra l'immagine di \( g \) e il C.E. di \( f \) non è vuota. Detto in altre parole: preso un \( x \) nel C.E. di \( g \), l'immagine \( g(x) \) deve appartenere al C.E. di \( f \), per almeno alcuni valori di \( x \).
Funzione composta
Date due funzioni \( f \) e \( g \), componibili (nell'ordine \( f\circ g \)), si chiama funzione composta di \( f \) con \( g \) (e si indica con \( f\circ g \) oppure \( f[g(x)] \)) la funzione che associa agli elementi \( x \) del C.E. di \( g \) con immagine \( g(x) \) nel C.E. di \( f \), l'elemento \( f[g(x)] \).
Esempio algebrico
Consideriamo \( f(x)=\ln(1-x) \) e \( g(x)=\sqrt{x+1} \).
Verifica della componibilità (per \( f\circ g \)):
- \( \text{C.E.}(f) \): deve essere \( 1-x>0 \), cioè \( x<1 \); quindi \( \text{C.E.}(f)=(-\infty,1) \), e \( \text{Im}(f)=\mathbb{R} \) (il logaritmo assume tutti i valori reali).
- \( \text{C.E.}(g) \): deve essere \( x+1\geq0 \), cioè \( x\geq-1 \); quindi \( \text{C.E.}(g)=[-1,+\infty) \), e \( \text{Im}(g)=[0,+\infty) \) (una radice quadrata è sempre \( \geq0 \)).
Intersecando \( \text{Im}(g)=[0,+\infty) \) con \( \text{C.E.}(f)=(-\infty,1) \) si ottiene \( [0,1) \), non vuoto: \( f \) e \( g \) sono componibili (nell'ordine \( f\circ g \)).
Determinazione di \( f\circ g \) — possiamo procedere in due modi, del tutto equivalenti.
Modo 1 — sostituzione diretta:
\[ (f\circ g)(x) = f[g(x)] = \ln\big(1-g(x)\big) = \ln\left(1-\sqrt{x+1}\right) \]Modo 2 — schema "a catena" (spesso più immediato visivamente: si segue \( x \) attraverso \( g \), fino a \( z=g(x) \), e poi attraverso \( f \)):
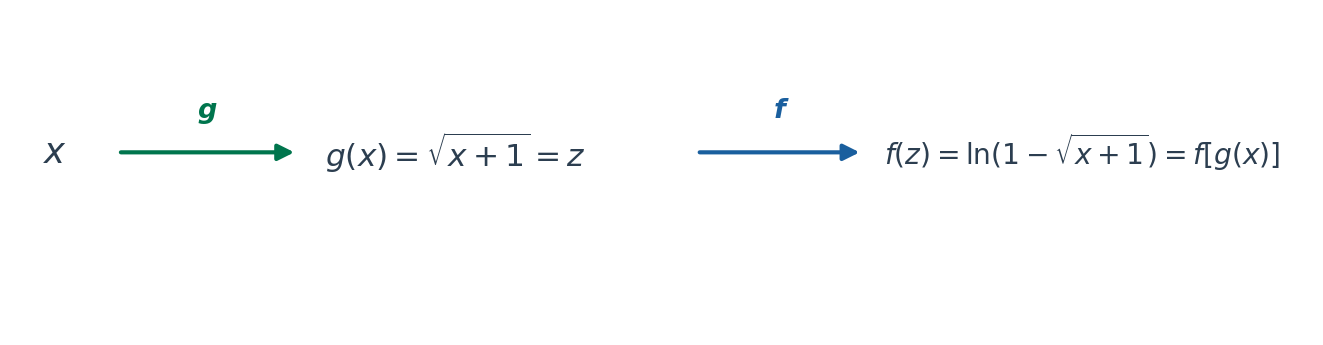
Campo di esistenza della funzione composta — attenzione: non basta l'intersezione \( [0,1) \) trovata sopra (quella serve solo a stabilire se \( f \) e \( g \) sono componibili). Il C.E. esatto di \( f\circ g \) va determinato imponendo entrambe le condizioni sulla variabile \( x \): che \( x \) stia nel C.E. di \( g \), e che \( g(x) \) stia nel C.E. di \( f \):
\[ \begin{cases} x\geq-1 & \text{(C.E. di } g\text{)} \\ \sqrt{x+1}<1 & \text{(} g(x) \text{ nel C.E. di } f\text{)} \end{cases} \]Dalla seconda condizione, elevando al quadrato entrambi i membri (lecito, sono entrambi non negativi):
\[ x+1<1 \;\Longrightarrow\; x<0 \]Mettendo a sistema con \( x\geq-1 \):
\[ \text{C.E.}(f\circ g) = [-1,0) \]Esempio — Esiste \( f\circ g \)? Esiste \( g\circ f \)?
Consideriamo \( f(x)=\sin x \) e \( g(x)=\sqrt{x-2} \).
Dati di partenza:
- \( \text{C.E.}(f)=\mathbb{R} \), \( \text{Im}(f)=[-1,1] \) (il seno oscilla sempre tra \( -1 \) e \( 1 \))
- \( \text{C.E.}(g)=[2,+\infty) \) (serve \( x-2\geq0 \)), \( \text{Im}(g)=[0,+\infty) \) (una radice quadrata è sempre \( \geq0 \))
Esiste \( f\circ g=f[g(x)] \)? Serve \( \text{Im}(g)\cap\text{C.E.}(f)\neq\emptyset \):
\[ \text{Im}(g)\cap\text{C.E.}(f) = [0,+\infty)\cap\mathbb{R} = [0,+\infty) \;\neq\;\emptyset \]Non vuoto: \( f\circ g \) esiste. Il suo C.E. si trova imponendo \( x\in\text{C.E.}(g) \) (cioè \( x\geq2 \)) e \( g(x)\in\text{C.E.}(f) \) — quest'ultima condizione è sempre verificata, dato che \( \text{C.E.}(f)=\mathbb{R} \) accoglie qualunque valore. Quindi:
\[ \text{C.E.}(f\circ g) = [2,+\infty), \qquad\qquad (f\circ g)(x) = \sin\left(\sqrt{x-2}\right) \]Esiste \( g\circ f=g[f(x)] \)? Serve \( \text{Im}(f)\cap\text{C.E.}(g)\neq\emptyset \):
\[ \text{Im}(f)\cap\text{C.E.}(g) = [-1,1]\cap[2,+\infty) = \emptyset \]I due intervalli non si toccano nemmeno: \( [-1,1] \) resta sempre sotto \( 2 \), mentre \( \text{C.E.}(g) \) parte proprio da \( 2 \) in su. L'intersezione è vuota: \( g\circ f \) non esiste. Detto altrimenti, per nessun valore di \( x \) il numero \( \sin(x) \) — che non supera mai \( 1 \) — può cadere nel campo di esistenza di \( g \), che richiede di essere almeno \( 2 \): il radicando \( \sin(x)-2 \) sarebbe sempre negativo.
Risposta: \( f\circ g \) esiste (C.E. \( =[2,+\infty) \)); \( g\circ f \) non esiste — esattamente il caso, già anticipato, in cui la composizione esiste in un ordine ma non nell'altro.
Esempio — \( f\circ f^{-1} \) e \( f^{-1}\circ f \): un caso notevole
Se \( f \) è invertibile, allora \( f\circ f^{-1}=f^{-1}\circ f=x \), e questo segue immediatamente dalla definizione stessa di funzione inversa: \( f^{-1}(y) \) è, per definizione, l'unico elemento \( x \) tale che \( f(x)=y \). Quindi:
\[ f\big[f^{-1}(y)\big] = f(x) = y \qquad \text{per ogni } y\in\text{C.E.}(f^{-1}) \] \[ f^{-1}\big[f(x)\big] = f^{-1}(y) = x \qquad \text{per ogni } x\in\text{C.E.}(f) \]In entrambi i casi si ottiene la funzione identità, \( y=x \) — non su un esempio particolare, ma per ogni funzione invertibile \( f \), senza eccezioni. Inoltre, \( f \) e \( f^{-1} \) sono sempre componibili in entrambi gli ordini (per la Sezione 6, \( \text{Im}(f)=\text{C.E.}(f^{-1}) \) e viceversa, quindi le intersezioni richieste dalla componibilità coincidono sempre con un C.E. intero, mai vuote): è un caso notevole di funzioni permutabili, un'eccezione alla non commutatività generale della composizione.
Un esempio rapido, solo per fissare le idee: \( f(x)=2x-1 \), \( f^{-1}(x)=\dfrac{x+1}{2} \):
\[ f\big[f^{-1}(x)\big] = 2\cdot\frac{x+1}{2}-1 = x \qquad\qquad f^{-1}\big[f(x)\big] = \frac{(2x-1)+1}{2} = x \]Esempio — Scomporre una funzione in funzioni elementari
A volte è utile fare il percorso inverso rispetto a quanto fatto finora: data una funzione "complessa", riconoscerla come composizione di funzioni più semplici.
Scomponi \( h(x)=\sqrt{4-x^2} \) come composizione di due funzioni elementari \( f \) e \( g \), tali che \( h(x)=f[g(x)] \).
Conviene procedere "dall'esterno verso l'interno": l'ultima operazione eseguita, leggendo \( h(x) \), è l'estrazione di radice quadrata — questa sarà la funzione esterna \( f \). Tutto ciò che sta "dentro" la radice sarà la funzione interna \( g \):
\[ g(x) = 4-x^2 \qquad\qquad f(u) = \sqrt{u} \]Verifichiamo che la composizione ricostruisca esattamente \( h \):
\[ f[g(x)] = \sqrt{g(x)} = \sqrt{4-x^2} = h(x) \quad\checkmark \]Verifica del C.E. tramite la scomposizione (come nella premessa di questa sezione): serve \( g(x) \) nel C.E. di \( f \), cioè \( g(x)\geq0 \):
\[ 4-x^2\geq0 \;\Longrightarrow\; x^2\leq4 \;\Longrightarrow\; -2\leq x\leq2 \]che è esattamente il C.E. di \( h \) calcolato direttamente dalla condizione sul radicando — la scomposizione in funzioni elementari, oltre a chiarire la "struttura" della funzione, offre quindi anche un modo alternativo (e sistematico) per trovarne il campo di esistenza.